বেনামে বীমা পলিসি খোলা যাবে না
আহমেদ তোফায়েল
প্রকাশ : ২০ অক্টোবর ২০২৬ ১০:৫১ এএম
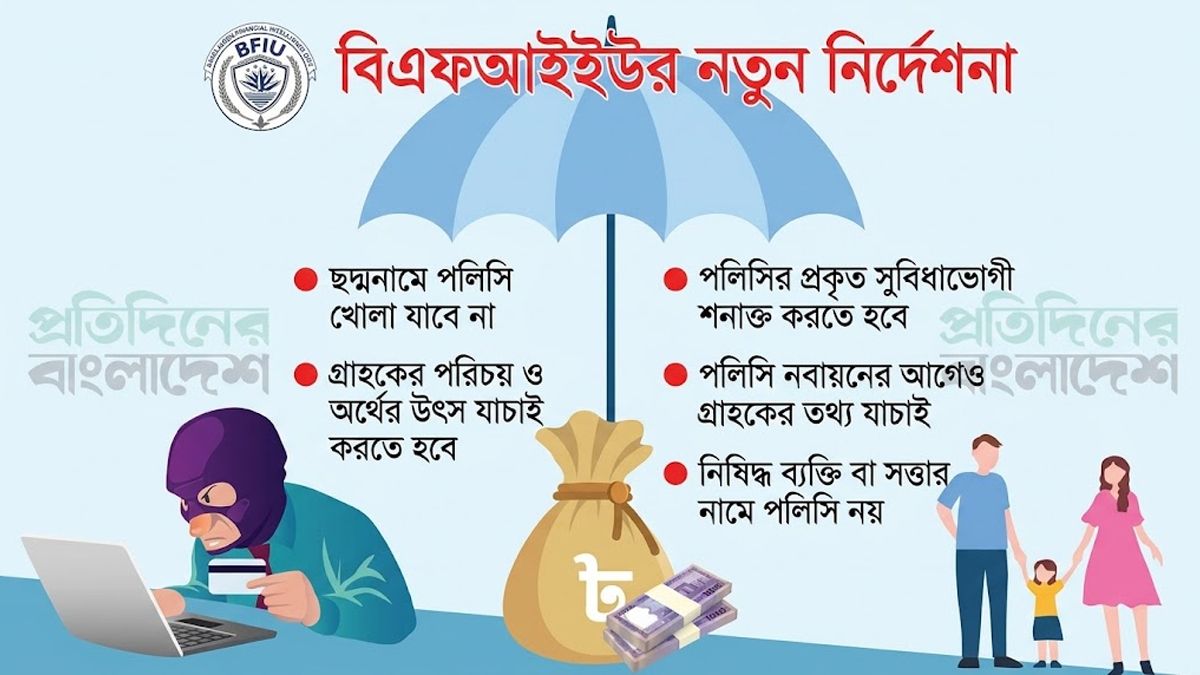
গ্রাফিক্স: প্রতিদিনের বাংলাদেশ
বীমা খাতে মানি লন্ডারিং ও সন্ত্রাসী কর্মকাণ্ডে অর্থায়ন প্রতিরোধে গ্রাহকের পরিচয়, পলিসির অর্থের উৎস এবং প্রকৃত সুবিধাভোগী যাচাইয়ের ওপর জোর দিয়েছে বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিট (বিএফআইইউ)। নতুন নির্দেশনা অনুযায়ী, বেনামে বা ছদ্মনামে কোনো বীমা পলিসি খোলা কিংবা পরিচালনা করা যাবে না। গ্রাহকের পরিচয় ও সংশ্লিষ্ট তথ্য যাচাই করা সম্ভব না হলে নতুন পলিসি ইস্যু করা যাবে না; প্রয়োজনে বিদ্যমান পলিসিও বন্ধ করতে হবে।
সোমবার জারি করা এক সার্কুলারে বাংলাদেশে কার্যরত সব বীমা প্রতিষ্ঠানের জন্য এসব নির্দেশনা দিয়েছে বাংলাদেশ ব্যাংকের অধীন বিএফআইইউ। মানি লন্ডারিং প্রতিরোধ আইন, ২০১২ এবং সন্ত্রাসবিরোধী আইন, ২০০৯-এর আওতায় প্রতিষ্ঠানগুলোকে এসব নির্দেশনা অনুসরণ করতে হবে।
সার্কুলারে বলা হয়েছে, প্রতিটি বীমা প্রতিষ্ঠানকে মানি লন্ডারিং ও সন্ত্রাসী কর্মকাণ্ডে অর্থায়ন প্রতিরোধে নিজস্ব নীতিমালা তৈরি করতে হবে। পরিচালনা পর্ষদ অথবা প্রযোজ্য ক্ষেত্রে প্রতিষ্ঠানের সর্বোচ্চ নীতিনির্ধারণী বা ব্যবস্থাপনা কমিটির অনুমোদন নিয়ে এই নীতিমালা কার্যকর করতে হবে। ঝুঁকি ও ব্যবসার বাস্তবতা বিবেচনায় তা নিয়মিত পর্যালোচনা এবং প্রয়োজন অনুযায়ী সংশোধন করতে হবে।
প্রধান কার্যালয়ে কেন্দ্রীয় ইউনিট
নির্দেশনা বাস্তবায়নে প্রতিটি বীমা প্রতিষ্ঠানের প্রধান কার্যালয়ে একজন জ্যেষ্ঠ কর্মকর্তার নেতৃত্বে কেন্দ্রীয় পরিপালন ইউনিট (সেন্ট্রাল কমপ্লায়েন্স ইউনিট) গঠন করতে হবে। ইউনিটটি সরাসরি ব্যবস্থাপনা পরিচালক বা প্রধান নির্বাহী কর্মকর্তার তত্ত্বাবধানে থাকবে। এর প্রধান হবেন প্রধান মানি লন্ডারিং প্রতিরোধ পরিপালন কর্মকর্তা (সিএএমএলসিও)। তার পদমর্যাদা ব্যবস্থাপনা পরিচালক বা প্রধান নির্বাহী কর্মকর্তার পরবর্তী দুই ধাপের নিচে হতে পারবে না।
প্রতিষ্ঠানের আকার, ব্যবসার পরিধি, কার্যক্রম ও গ্রাহকসংখ্যা বিবেচনায় এই ইউনিটে প্রয়োজনীয়সংখ্যক কর্মকর্তা-কর্মচারী নিয়োগ দিতে হবে। সংশ্লিষ্ট কর্মকর্তাদের মানি লন্ডারিং প্রতিরোধের আইন, বিধিমালা, বিএফআইইউর নির্দেশনা ও আন্তর্জাতিক মানদণ্ড সম্পর্কে প্রশিক্ষণ এবং ধারণা থাকতে হবে।
কেন্দ্রীয় ইউনিটের পাশাপাশি প্রতিটি শাখা ও ইউনিটে অন্তত তিন বছরের অভিজ্ঞতাসম্পন্ন একজন জ্যেষ্ঠ কর্মকর্তাকে পরিপালন কর্মকর্তা হিসেবে মনোনীত করতে হবে। এজেন্টদের জন্যও পৃথক দায়িত্বপ্রাপ্ত কর্মকর্তা রাখতে হবে। শাখা ও ইউনিট পর্যায়ে সংশ্লিষ্ট কর্মকর্তাদের নিয়ে ছয় মাস অন্তর সভা করে গ্রাহক যাচাই, লেনদেন পর্যবেক্ষণ, সন্দেহজনক কার্যক্রম শনাক্ত, নথি সংরক্ষণ, প্রশিক্ষণসহ পরিপালন কার্যক্রম পর্যালোচনা করতে হবে।
পরিচয় যাচাই হবে পলিসি নবায়নেও
সার্কুলার অনুযায়ী, বীমা পলিসি খোলার সময় গ্রাহকের নাম, পেশা, জন্মতারিখ, ঠিকানা, জাতীয় পরিচয়পত্র বা গ্রহণযোগ্য পরিচয়পত্র এবং যোগাযোগের তথ্য সংগ্রহ করতে হবে। এসব তথ্যের সঠিকতাও যাচাই করতে হবে। গ্রাহক কেন পলিসি নিচ্ছেন, সে সম্পর্কেও ধারণা নিতে হবে। এ ক্ষেত্রে ইলেকট্রনিক মাধ্যমে গ্রাহক পরিচিতি যাচাইয়ের সুযোগ থাকলে ই-কেওয়াইসি পদ্ধতি ব্যবহারের নির্দেশনা দেওয়া হয়েছে।
শুধু নতুন পলিসি খোলার সময় নয়, গ্রাহকের ঝুঁকি বিবেচনায় পলিসি নবায়নের আগে, আর্থিক লেনদেনের সময় এবং আগের তথ্য অপর্যাপ্ত বা ভুল বলে সন্দেহ হলে আবার যাচাই করতে হবে। গ্রাহকের পরিবর্তে অন্য কেউ পলিসি পরিচালনা করলে তার ক্ষমতা ও পরিচয় নিশ্চিত করতে হবে। একই সঙ্গে পলিসির অর্থ যিনি দিচ্ছেন এবং যিনি শেষ পর্যন্ত সুবিধা পাবেন, তাদের পরিচয় শনাক্ত করার ব্যবস্থা রাখতে হবে।
বীমা প্রতিষ্ঠানের কাছে গ্রাহকের তথ্য সন্তোষজনক না হলে বা তা যাচাই করা সম্ভব না হলে পলিসি খোলা যাবে না। বিদ্যমান পলিসি বন্ধের ক্ষেত্রে কেন্দ্রীয় পরিপালন কর্মকর্তার অনুমোদন নিতে হবে এবং কারণ জানিয়ে গ্রাহককে নোটিশ দিতে হবে। পরিস্থিতি অনুযায়ী সন্দেহজনক লেনদেন বা কার্যক্রমের প্রতিবেদনও জমা দিতে হবে।
সন্দেহজনক লেনদেনে বাড়তি নজরদারি
জাতিসংঘের নিরাপত্তা পরিষদের প্রাসঙ্গিক নিষেধাজ্ঞার তালিকায় থাকা ব্যক্তি বা সত্তা এবং বাংলাদেশ সরকার কর্তৃক নিষিদ্ধ ঘোষিত সত্তার নামে পলিসি খোলা বা পরিচালনা করা যাবে না। অধিক ঝুঁকিপূর্ণ দেশ বা সংশ্লিষ্ট ব্যক্তি ও প্রতিষ্ঠানের সঙ্গে ব্যবসায়িক সম্পর্ক স্থাপনের ক্ষেত্রে বাড়তি সতর্কতামূলক ব্যবস্থা নিতে হবে। জটিল, অস্বাভাবিক বা বড় অঙ্কের লেনদেনের পেছনে যথাযথ আর্থিক ও আইনগত উদ্দেশ্য আছে কি না, তা-ও পর্যবেক্ষণ করতে হবে।
কেন্দ্রীয় পরিপালন ইউনিটকে জানুয়ারি থেকে ডিসেম্বর পর্যন্ত কার্যক্রমের বার্ষিক প্রতিবেদন তৈরি করে ব্যবস্থাপনা কর্তৃপক্ষের কাছে উপস্থাপন করতে হবে। প্রতিবেদনটির একটি কপি পরবর্তী বছরের ফেব্রুয়ারির মধ্যে বিএফআইইউতে পাঠাতে হবে।


