ব্যাংক খাতে অস্থিরতা বাড়ছে
গ্রাফিক্স: প্রতিদিনের বাংলাদেশ
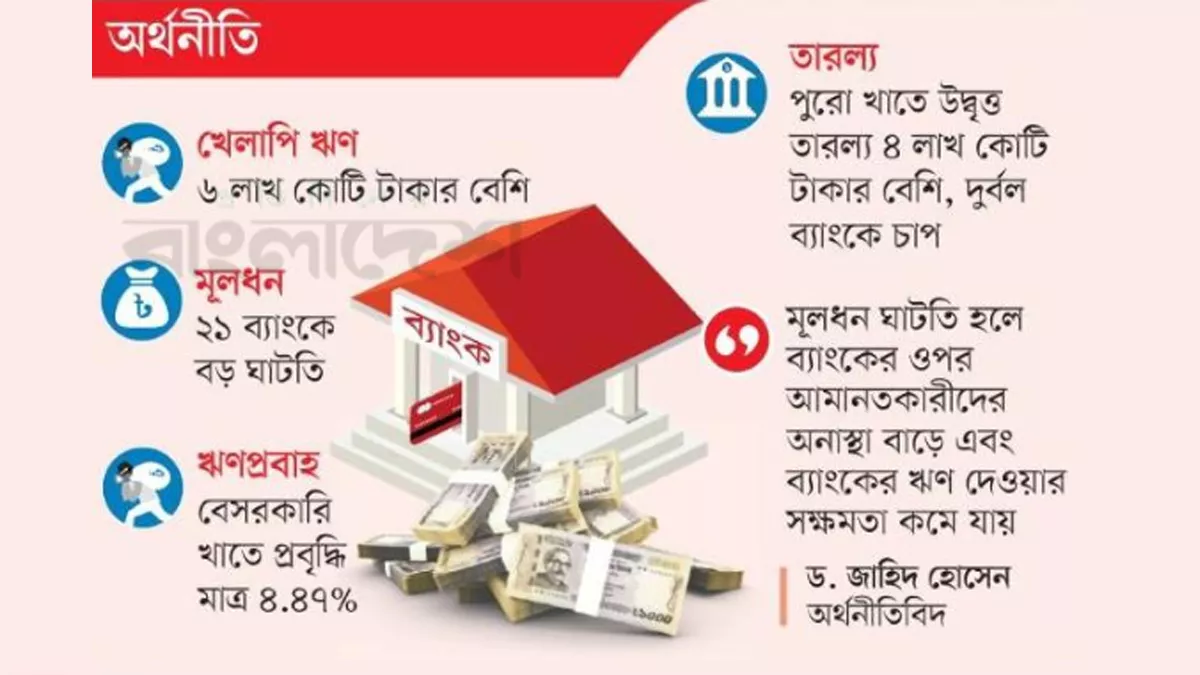
ব্যাংক খাতে অস্থিরতা বাড়ছেই। এর পেছনে একসঙ্গে কাজ করছে কয়েকটি কারণ। খেলাপি ঋণ বেড়ে ৬ লাখ কোটি টাকা ছাড়িয়েছে। ২১টি ব্যাংক বড় অঙ্কের মূলধন ঘাটতিতে রয়েছে। বাড়ছে প্রভিশন ঘাটতিও। দুর্বল ব্যাংকগুলোতে তারল্যের চাপ থাকলেও পুরো ব্যাংক খাতে উদ্বৃত্ত তারল্য ৪ লাখ কোটি টাকার বেশি। ফলে কোথাও অর্থের সংকট, আবার কোথাও উদ্বৃত্ত অর্থ পড়ে থাকার বৈপরীত্য তৈরি হয়েছে।
অন্যদিকে বেসরকারি খাতে ঋণপ্রবাহে চলছে স্থবিরতা। জুনে বেসরকারি খাতে ঋণ প্রবৃদ্ধি নেমে এসেছে ৪ দশমিক ৪৭ শতাংশে। বিপরীতে সরকারি খাতে ব্যাংকঋণ বেড়েছে ৩০ দশমিক ৪৩ শতাংশ। ফলে ব্যাংকের অর্থ বেসরকারি বিনিয়োগের তুলনায় সরকারি খাতে বেশি যাচ্ছে। এতে শিল্প, ব্যবসা ও নতুন বিনিয়োগে অর্থায়নের চাপ বাড়ছে। ব্যাংক খাতের অস্থিরতার পেছনে শুধু আর্থিক সূচক নয়, রয়েছে আস্থা ও সুশাসনের সংকটও।
খেলাপি ঋণ ৬ লাখ কোটি টাকা ছাড়িয়েছে
বাংলাদেশ ব্যাংকের হিসাবে, জুন ২০২৬ শেষে ব্যাংক খাতে খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ এখন খেলাপি। মার্চে খেলাপি ঋণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। তিন মাসে তা বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
অর্থাৎ দীর্ঘদিনের খেলাপি ঋণের সমস্যা কমার বদলে আরও বাড়ছে। তবে সংকটটি সব ব্যাংকে সমান নয়। জুনে মাত্র ১০টি ব্যাংকের খেলাপি ঋণ ছিল ৪ লাখ ৩৯ হাজার ৫২৭ কোটি টাকা। এটি পুরো ব্যাংক খাতের খেলাপি ঋণের ৭২ শতাংশের বেশি। অর্থাৎ কয়েকটি ব্যাংকের দুর্বলতা পুরো খাতের ওপর বড় প্রভাব ফেলছে। রাষ্ট্রায়ত্ত ব্যাংকগুলোও এ চাপের বাইরে নেই। জুনে রাষ্ট্রায়ত্ত ছয় ব্যাংকের খেলাপি ঋণ প্রায় ১ লাখ ৪৭ হাজার কোটি টাকায় পৌঁছেছে। এর মধ্যে জনতা ব্যাংকের খেলাপি ঋণ প্রায় ৭৫ হাজার ৩৯৬ কোটি টাকা। অগ্রণী ব্যাংকে ২৯ হাজার ২৯ কোটি, রূপালী ব্যাংকে ১৯ হাজার ২৮১ কোটি এবং সোনালী ব্যাংকে ১৫ হাজার ৪৮ কোটি টাকা।
পুনঃতফসিলে ঋণের চাপ
ঋণ পুনঃতফসিল নিজে কোনো অনিয়ম নয়। সাময়িক ব্যবসায়িক সংকটে পড়া ঋণগ্রহীতাকে সময় দিলে তিনি ঘুরে দাঁড়াতে পারেন। কিন্তু একই ঋণ বারবার পুনঃতফসিল করা হলে প্রকৃত খেলাপি ঋণের চাপ আড়াল হওয়ার ঝুঁকি থাকে। ২০২৫ সালে ব্যাংক খাতে ১ লাখ ৭০ হাজার ৫০৩ কোটি টাকার ঋণ পুনঃতফসিল হয়েছে। ২০২৪ সালে এই পরিমাণ ছিল ৮৫ হাজার ৬৭৯ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে পুনঃতফসিলের পরিমাণ প্রায় দ্বিগুণ হয়েছে। এতে প্রশ্ন উঠছে, পুনঃতফসিলের মাধ্যমে কতটা ঋণ সত্যিকার অর্থে আদায়যোগ্য হয়েছে এবং কতটা শুধু হিসাবের খাতায় নিয়মিত হয়েছে? ঋণ আদায় না বাড়লে পুনঃতফসিল দীর্ঘমেয়াদে ব্যাংকের সম্পদের মান উন্নত করতে পারে না।
ব্যাংকে টাকা আছে, ঋণ নেই
ব্যাংক খাতের বর্তমান সংকটের সবচেয়ে বড় বৈপরীত্য দেখা যাচ্ছে তারল্যে। জুনে পুরো ব্যাংক খাতে উদ্বৃত্ত তারল্য ৪ লাখ কোটি টাকার বেশি ছিল। কিন্তু এই অর্থ সব ব্যাংকের হাতে সমানভাবে নেই। তুলনামূলক ভালো ব্যাংকের হাতে উদ্বৃত্ত অর্থ থাকলেও দুর্বল ব্যাংকগুলোতে আমানতকারীর চাহিদা মেটাতে চাপ তৈরি হয়েছে। ফলে পুরো ব্যাংক খাতে অর্থের উদ্বৃত্ত থাকলেও কিছু ব্যাংককে বাংলাদেশ ব্যাংকের কাছ থেকে জরুরি সহায়তা নিতে হচ্ছে। অর্থাৎ অর্থের অভাব নয়, বরং অর্থের অসম বণ্টন ও ব্যাংকগুলোর আর্থিক সক্ষমতার পার্থক্যও বর্তমান সংকটের একটি বড় দিক।
দুর্বল ব্যাংকগুলোকে তারল্য সহায়তা দিতে কেন্দ্রীয় ব্যাংককে বড় অঙ্কের অর্থ সরবরাহ করতে হয়েছে। জুনের শুরু পর্যন্ত বিভিন্ন ব্যাংককে দেওয়া জরুরি তারল্য সহায়তার পরিমাণ ছিল ৭৫ হাজার ৯০৩ কোটি টাকা। ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, এক্সিম ব্যাংক, সোশ্যাল ইসলামী ব্যাংক ও ন্যাশনাল ব্যাংক বড় অঙ্কের সহায়তা পেয়েছে। জুলাইয়েও বিশেষ তারল্য সহায়তার আওতায় ৮০ হাজার ২৫০ কোটি টাকার বেশি অর্থ সরবরাহ করা হয়।
বেসরকারি খাতে ঋণপ্রবাহে স্থবিরতা
তারল্য উদ্বৃত্ত থাকলেও বেসরকারি খাতে ঋণপ্রবাহ বাড়ছে না। জুনে বেসরকারি খাতে ঋণ প্রবৃদ্ধি নেমে এসেছে ৪ দশমিক ৪৭ শতাংশে। এটি দীর্ঘ সময়ের মধ্যে খুবই নিম্ন প্রবৃদ্ধি। এর নেপথ্যে ঋণের চাহিদা ও সরবরাহÑ দুদিকের চাপই রয়েছে। খেলাপি ঋণের ঝুঁকিতে ব্যাংকগুলো নতুন ঋণ দেওয়ার ক্ষেত্রে সতর্ক। অন্যদিকে উচ্চ সুদ, দুর্বল চাহিদা ও অর্থনৈতিক অনিশ্চয়তার কারণে ব্যবসায়ীরাও নতুন বিনিয়োগে সতর্ক রয়েছেন। বেসরকারি খাতে ঋণ প্রবৃদ্ধি যেখানে ৪ দশমিক ৪৭ শতাংশ, সেখানে সরকারি খাতে ব্যাংকঋণ বেড়েছে ৩০ দশমিক ৪৩ শতাংশ। অর্থাৎ ব্যাংকের অর্থ বেসরকারি বিনিয়োগের তুলনায় সরকারি খাতে বেশি যাচ্ছে। দীর্ঘ সময় এ প্রবণতা অব্যাহত থাকলে শিল্প, ব্যবসা ও বিনিয়োগে ঋণপ্রবাহ আরও সংকুচিত হওয়ার ঝুঁকি তৈরি হতে পারে।
মূলধন ঘাটতিতে ২১ ব্যাংক
খেলাপি ঋণের সঙ্গে মূলধন ঘাটতির সম্পর্ক সরাসরি। খেলাপি ঋণ বাড়লে ব্যাংককে বেশি প্রভিশন রাখতে হয়। এতে মুনাফা কমে যায় এবং মূলধন ক্ষয় হয়। বাংলাদেশ ব্যাংকের হিসাবে মার্চে ২১টি ব্যাংকের সম্মিলিত মূলধন ঘাটতি প্রায় ২ লাখ ৯৪ হাজার কোটি টাকায় পৌঁছেছিল। সব ব্যাংকের উদ্বৃত্ত ও ঘাটতি সমন্বয়ের পরও পুরো খাতের নিট মূলধন ঘাটতি ছিল প্রায় ২ লাখ ৩৯ হাজার কোটি টাকা। মার্চে ব্যাংক খাতের মূলধন পর্যাপ্ততার হার ঋণাত্মক ৩ দশমিক ১৭ শতাংশে নেমে যায়। অথচ নিয়ন্ত্রক সংস্থার নির্ধারিত ন্যূনতম হার ১২ দশমিক ৫ শতাংশ।
এ বিষয়ে মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমান বলেন, খেলাপি ঋণ বাড়লে ব্যাংকের মূলধন ঘাটতিও বাড়তে থাকে। কারণ খেলাপি ঋণের বিপরীতে উচ্চহারে প্রভিশন রাখতে হয়। এতে ব্যাংকের মুনাফা কমে যায়। ধারাবাহিকভাবে লোকসান হলে মূলধনও ক্ষয় হয়। ফলে একপর্যায়ে ব্যাংকের মূলধন ঘাটতি আরও বেড়ে যায়।
প্রভিশন ঘাটতি ২ লাখ ২২ হাজার কোটি টাকা
খেলাপি ঋণের সঙ্গে পাল্লা দিয়ে বাড়ছে প্রভিশন ঘাটতি। বাংলাদেশ ব্যাংকের পরিসংখ্যান অনুযায়ী, জুনে ব্যাংক খাতে প্রভিশন ঘাটতি বেড়ে দাঁড়িয়েছে ২ লাখ ২২ হাজার ৩৫৭ কোটি টাকা। মার্চে এই ঘাটতি ছিল ২ লাখ ৫ হাজার ৬৬৫ কোটি টাকা। আগের ডিসেম্বরে ছিল ১ লাখ ৯৮ হাজার ২৬০ কোটি টাকা। প্রভিশন ঘাটতি অর্থ হলো সম্ভাব্য ঋণক্ষতির বিপরীতে ব্যাংকের যে নিরাপত্তা সঞ্চিতি রাখার কথা, তা যথেষ্ট নেই। ফলে খেলাপি ঋণ যত বাড়বে, ব্যাংকের আর্থিক ভিত্তির ওপর চাপ তত বাড়বে। এখানেই ব্যাংক খাতের সংকটের একটি চক্র তৈরি হয়েছেÑ খেলাপি ঋণ বাড়ছে, প্রভিশনের প্রয়োজন বাড়ছে, মুনাফা কমছে, মূলধন ক্ষয় হচ্ছে এবং মূলধন দুর্বল হওয়ায় নতুন ঋণ দেওয়ার সক্ষমতাও কমছে।
সংকটের মূল জায়গা আস্থা ও সুশাসন
ব্যাংক খাতের বর্তমান অস্থিরতা একক কোনো সমস্যার ফল নয়। খেলাপি ঋণের দ্রুত বৃদ্ধি, দুর্বল ঋণ আদায়, বড় মূলধন ও প্রভিশন ঘাটতি, বারবার ঋণ পুনঃতফসিল, সুশাসনের ঘাটতি এবং কয়েকটি ব্যাংকের তারল্য সংকটÑ সব মিলেই পরিস্থিতি জটিল হয়েছে।
বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ ড. জাহিদ হোসেন প্রতিদিনের বাংলাদেশকে বলেন, ব্যাংকের মূলধন ঘাটতি হলে দুটি বড় ধরনের নেতিবাচক প্রভাব পড়ে। প্রথমত, মূলধন ঘাটতিতে থাকা ব্যাংকের ওপর আমানতকারীদের অনাস্থা তৈরি হতে পারে। কারণ ব্যাংকের ক্ষতি সামাল দেওয়া এবং আমানতকারীর অর্থ সুরক্ষায় মূলধন গুরুত্বপূর্ণ সুরক্ষা হিসেবে কাজ করে। দ্বিতীয়ত, মূলধন ঘাটতিতে থাকা ব্যাংকের ঋণ দেওয়ার সক্ষমতা কমে যায়। ফলে তারা স্বাভাবিকভাবে ব্যবসা পরিচালনা করতে পারে না এবং ভবিষ্যৎ ক্ষতি সামাল দেওয়ার সক্ষমতাও সীমিত হয়ে পড়ে।
ড. জাহিদ হোসেনের মতে, দীর্ঘদিন ধরে বিপুলসংখ্যক ব্যাংক মূলধন ঘাটতিতে থাকা পুরো ব্যাংক খাতের দুর্বলতার প্রতিফলন। খেলাপি ঋণ ও প্রভিশন ঘাটতি বাড়তে থাকলে মূলধনের ওপর চাপ আরও বাড়বে। তাই শুধু তারল্য সহায়তা বা পুনঃতফসিলের মাধ্যমে সাময়িক স্বস্তি দেওয়ার বদলে ব্যাংকের প্রকৃত আর্থিক দুর্বলতা চিহ্নিত করে সমাধান করা প্রয়োজন।


