প্রভিশন বাড়লেও পুঁজিবাজারে কাটেনি নেগেটিভ ইকুইটির চাপ
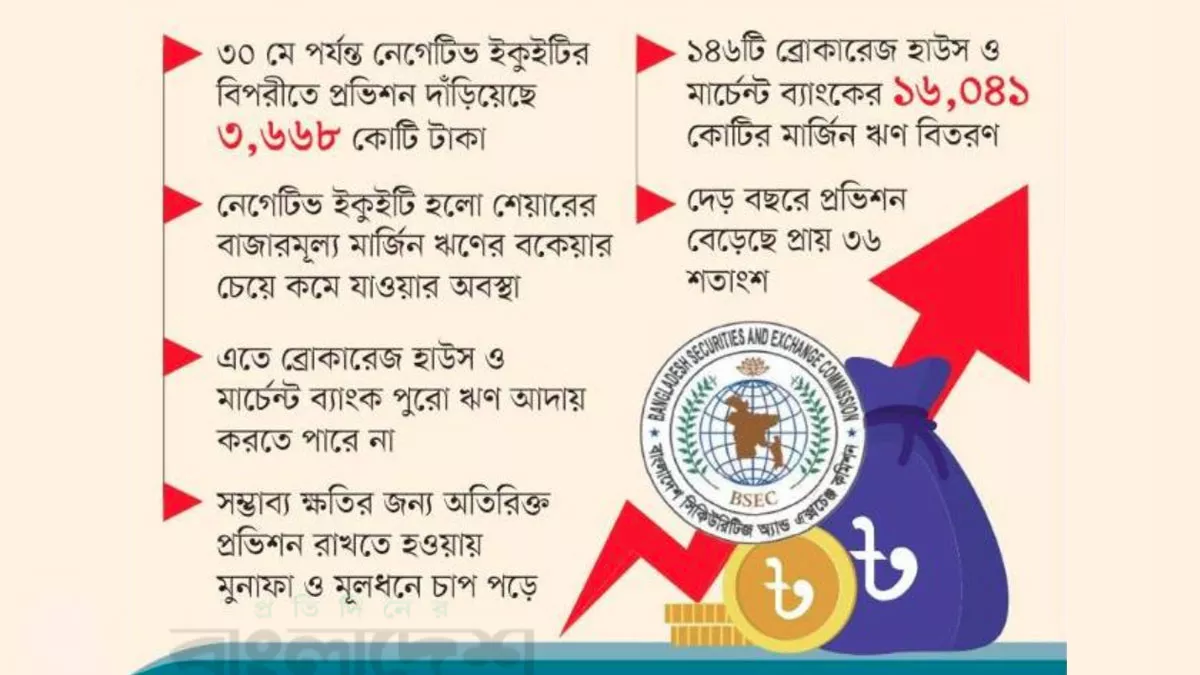
দীর্ঘদিনের নেগেটিভ ইকুইটির চাপ এখনও দেশের পুঁজিবাজারে বড় চ্যালেঞ্জ হয়ে রয়েছে। গ্রাফিক্স: প্রতিদিনের বাংলাদেশ
দীর্ঘদিনের নেগেটিভ ইকুইটির চাপ এখনও দেশের পুঁজিবাজারে বড় চ্যালেঞ্জ হয়ে রয়েছে। তবে সম্ভাব্য ক্ষতি মোকাবিলায় স্টক ব্রোকারেজ হাউস ও মার্চেন্ট ব্যাংকগুলো প্রভিশন উল্লেখযোগ্যভাবে বাড়িয়েছে।
নিয়ন্ত্রক সংস্থার নির্দেশনা মেনে আর্থিক সুরক্ষা জোরদারের এই উদ্যোগে প্রতিষ্ঠানগুলোর আর্থিক ভিত্তি আগের তুলনায় শক্তিশালী হলেও সংকট পুরোপুরি কাটেনি।
বাংলাদেশ সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশনের (বিএসইসি) সর্বশেষ অগ্রগতি প্রতিবেদনে দেখা গেছে, চলতি বছরের ৩০ মে পর্যন্ত নেগেটিভ ইকুইটির বিপরীতে মোট প্রভিশন দাঁড়িয়েছে ৩ হাজার ৬৬৮ কোটি টাকা। ২০২৪ সালের অক্টোবরে এই পরিমাণ ছিল ২ হাজার ৭০০ কোটি টাকা। অর্থাৎ দেড় বছরে প্রভিশন প্রায় ৩৬ শতাংশ বেড়েছে। সম্ভাব্য ক্ষতির বিপরীতে আর্থিক প্রস্তুতি জোরদার করতেই এই প্রভিশন বৃদ্ধি করা হয়েছে।
নেগেটিভ ইকুইটি কী
নেগেটিভ ইকুইটি হলো এমন একটি অবস্থা, যখন মার্জিন ঋণ নিয়ে কেনা শেয়ারের বর্তমান বাজারমূল্য ঋণের বকেয়া টাকার চেয়ে কম হয়ে যায়। ধরুন, একজন বিনিয়োগকারী নিজের ৫ লাখ টাকা এবং ব্রোকারের কাছ থেকে ৫ লাখ টাকা মার্জিন ঋণ নিয়ে মোট ১০ লাখ টাকার শেয়ার কিনলেন। পরে বাজারে শেয়ারের দাম কমে সেই শেয়ারের মূল্য ৪ লাখ টাকায় নেমে এলো। কিন্তু ব্রোকারের কাছে এখনও ঋণ বকেয়া রয়েছে ৫ লাখ টাকা (সুদ ছাড়া)। এখন শেয়ার বিক্রি করলে ৪ লাখ টাকা পাওয়া যাবে, অথচ ঋণ পরিশোধ করতে লাগবে ৫ লাখ টাকা। অর্থাৎ ১ লাখ টাকার ঘাটতি তৈরি হয়েছে। এই ঘাটতিকেই নেগেটিভ ইকুইটি বলা হয়।
কেন এটি সমস্যা
ব্রোকারেজ হাউস বা মার্চেন্ট ব্যাংক পুরো ঋণ ফেরত পায় না। প্রতিষ্ঠানকে সম্ভাব্য ক্ষতির জন্য প্রভিশন রাখতে হয়।
এতে তাদের মুনাফা ও মূলধনের ওপর চাপ পড়ে। দীর্ঘদিন সমস্যা চলতে থাকলে পুরো পুঁজিবাজারের স্থিতিশীলতাও ক্ষতিগ্রস্ত হয়।
বাজার সংশ্লিষ্ট ব্যক্তিরা মনে করছেন, এই প্রবণতা ব্রোকারেজ প্রতিষ্ঠান ও মার্চেন্ট ব্যাংকগুলোর আর্থিক সক্ষমতা ধীরে ধীরে উন্নত হওয়ার ইঙ্গিত দিচ্ছে। নিয়ন্ত্রক সংস্থার নির্দেশনা অনুসরণ করে অনেক প্রতিষ্ঠান ব্যালান্স শিট শক্তিশালী করেছে। একই সঙ্গে ঝুঁকি ব্যবস্থাপনাতেও আগের তুলনায় বেশি গুরুত্ব দেওয়া হয়েছে বলে সংশ্লিষ্টরা মনে করছেন।
গত বছর বিএসইসি বাজার মধ্যস্থতাকারীদের অবাস্তবায়িত ক্ষতির বিপরীতে প্রভিশন সম্পন্ন এবং নেগেটিভ ইকুইটি সমন্বয়ের জন্য অতিরিক্ত সময় দেয়। পরিচালনা পর্ষদের অনুমোদিত কর্মপরিকল্পনার ভিত্তিতে অধিকাংশ প্রতিষ্ঠান এক থেকে দুই বছর সময় পেয়েছে। আবার কয়েকটি প্রতিষ্ঠানকে ২০৩০ কিংবা ২০৩২ সাল পর্যন্ত সময় দেওয়া হয়েছে। নির্ধারিত সময়সীমার মধ্যে অগ্রগতি নিশ্চিত করতে ত্রৈমাসিক প্রতিবেদন জমা দেওয়ার নির্দেশনাও রয়েছে।
সর্বশেষ তথ্য অনুযায়ী, ঢাকা স্টক এক্সচেঞ্জ এবং চট্টগ্রাম স্টক এক্সচেঞ্জের অধীন ১৪৬টি ব্রোকারেজ হাউস ও মার্চেন্ট ব্যাংক সম্মিলিতভাবে ১৬ হাজার ৪১ কোটি টাকার মার্জিন ঋণ বিতরণ করেছে। এর মধ্যে বকেয়া মূলধনের পরিমাণ ৭ হাজার ৮২০ কোটি টাকা। পাশাপাশি সঞ্চিত সুদের পরিমাণ দাঁড়িয়েছে ২ হাজার ৭২৭ কোটি টাকা। ফলে নেগেটিভ ইকুইটির সঙ্গে সংশ্লিষ্ট মোট বকেয়া ঝুঁকির পরিমাণ বেড়ে হয়েছে ১০ হাজার ৯৭৮ কোটি টাকা।
প্রতিবেদন বলছে, অবাস্তবায়িত ক্ষতির পরিমাণ এখনও অনেক বেশি। ৩০ মে পর্যন্ত এর পরিমাণ ছিল ৪ হাজার ৪৩ কোটি টাকা। দীর্ঘ সময় ধরে শেয়ারবাজারে দুর্বল পরিস্থিতি এবং বিপুলসংখ্যক খেলাপি মার্জিন হিসাব এই ক্ষতির অন্যতম কারণ হিসেবে উঠে এসেছে। ফলে প্রভিশন বাড়লেও ঝুঁকির মূল উৎস পুরোপুরি নিয়ন্ত্রণে আসেনি।
প্রভিশন উল্লেখযোগ্যভাবে বাড়লেও নেগেটিভ ইকুইটির মোট বকেয়া আগের তুলনায় সামান্য বেড়েছে। ২০২৪ সালের অক্টোবরে এই পরিমাণ ছিল ১০ হাজার ৫২০ কোটি টাকা। তখন বকেয়া মূলধন ছিল ৭ হাজার ৮৬০ কোটি টাকা এবং সঞ্চিত সুদ ছিল ২ হাজার ৬৬০ কোটি টাকা। সর্বশেষ হিসাব সেই চাপ পুরোপুরি কমার পরিবর্তে সামান্য বৃদ্ধির চিত্রই তুলে ধরেছে।
সাম্প্রতিক তথ্য অনুযায়ী, পুঁজিবাজারে সক্রিয় বেনিফিশিয়ারি ওনার বা বিও হিসাবের সংখ্যা ১৪ লাখ ১০ হাজার। এর মধ্যে মার্জিন হিসাব রয়েছে ১ লাখ ৩১ হাজার ৫২৪টি। এসব হিসাবের মধ্যে ৩৬ হাজার ৬১০টি এখনও নেগেটিভ ইকুইটির আওতায় রয়েছে। অর্থাৎ বন্ধক রাখা শেয়ারের বাজারমূল্য সংশ্লিষ্ট মার্জিন ঋণের বকেয়া অর্থের চেয়ে কম অবস্থানে রয়েছে।
এই সংকটের সূচনা ২০১০-১১ সালের শেয়ারবাজার ধসের আগে। সে সময় বাজারে তারল্য বাড়াতে ব্যাপকভাবে মার্জিন ঋণ বিতরণ করা হয়। কোনো কোনো প্রতিষ্ঠান নিয়ন্ত্রক সীমার বাইরে গিয়েও মার্জিন ঋণ দেয়। এমনকি কিছু শেয়ারের দাম কৃত্রিমভাবে বাড়াতেও অতিরিক্ত ঋণ ব্যবহারের অভিযোগ ছিল। অধিকাংশ ব্রোকারেজ হাউস ও মার্চেন্ট ব্যাংক তাদের মূল ব্যাংক বা সহযোগী প্রতিষ্ঠানের অর্থ ব্যবহার করে এসব ঋণ বিতরণ করেছিল।
মার্জিন ঋণের প্রবাহে বাজার দ্রুত ঊর্ধ্বমুখী হলেও পরবর্তী সময়ে বড় ধরনের ধস নামে। এতে শেয়ারের মূল্য ব্যাপকভাবে কমে যায় এবং বিপুল পরিমাণ সম্পদের মূল্যহ্রাস ঘটে। এরপর দীর্ঘ সময়েও বাজার প্রত্যাশিতভাবে ঘুরে দাঁড়াতে পারেনি। অনেক প্রতিষ্ঠান শেয়ার বিক্রি করে সমন্বয়ের পরিবর্তে ভবিষ্যতে বাজার পুনরুদ্ধারের অপেক্ষা করেছে। কিন্তু সেই প্রত্যাশা পূরণ না হওয়ায় নেগেটিভ ইকুইটির বোঝা বছর ধরে আরও বড় হয়েছে।
বাজার সংশ্লিষ্টদের মতে, এই পরিস্থিতি শুধু মার্জিন ঋণগ্রহীতাদের নয়, ব্রোকারেজ প্রতিষ্ঠান, মার্চেন্ট ব্যাংক এবং সংশ্লিষ্ট ব্যাংকগুলোর ওপরও আর্থিক চাপ তৈরি করেছে। অতীতে নেগেটিভ ইকুইটি সমন্বয়ের সময়সীমা অন্তত ছয়বার বাড়ানো হলেও দীর্ঘমেয়াদি মন্দাবাজারের কারণে অধিকাংশ প্রতিষ্ঠান লক্ষ্য পূরণ করতে পারেনি। ফলে সমস্যা ধীরে ধীরে পুঁজিবাজারের অন্যতম কাঠামোগত দুর্বলতায় পরিণত হয়েছে।
এই বাস্তবতায় ২০২৪ সালে বিএসইসি বিষয়টির স্থায়ী সমাধান খুঁজতে অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগের সহযোগিতা চেয়েছিল। সর্বশেষ তথ্য অবশ্য দেখাচ্ছে, বাজার মধ্যস্থতাকারীরা প্রভিশন বাড়িয়ে আর্থিক সক্ষমতা জোরদারে উল্লেখযোগ্য অগ্রগতি করেছে। বিশ্লেষকদের মতে, উচ্চ প্রভিশন ভবিষ্যৎ ঋণঝুঁকি মোকাবিলার সক্ষমতা বাড়াবে। তবে নেগেটিভ ইকুইটির বকেয়া বৃদ্ধি ইঙ্গিত দিচ্ছে, নিয়মিত প্রভিশন, দীর্ঘদিনের মার্জিন ঋণ পুনরুদ্ধার, সতর্ক ঝুঁকি ব্যবস্থাপনা এবং কার্যকর নীতিগত উদ্যোগ ছাড়া এই দীর্ঘস্থায়ী সংকট থেকে পুরোপুরি বেরিয়ে আসা সম্ভব হবে না।
বাংলাদেশে ২০১০-১১ সালের শেয়ারবাজার ধসের পর বিপুল সংখ্যক মার্জিন হিসাব নেগেটিভ ইকুইটিতে চলে যায়। বাজার প্রত্যাশিতভাবে ঘুরে না দাঁড়ানোয় অনেক হিসাব বছরের পর বছর সমন্বয় করা যায়নি। ফলে এই নেগেটিভ ইকুইটি এখনও ব্রোকারেজ হাউস, মার্চেন্ট ব্যাংক এবং সামগ্রিক পুঁজিবাজারের জন্য একটি বড় কাঠামোগত সমস্যা হিসেবে রয়ে গেছে।


