মূল্যস্ফীতির কশাঘাত
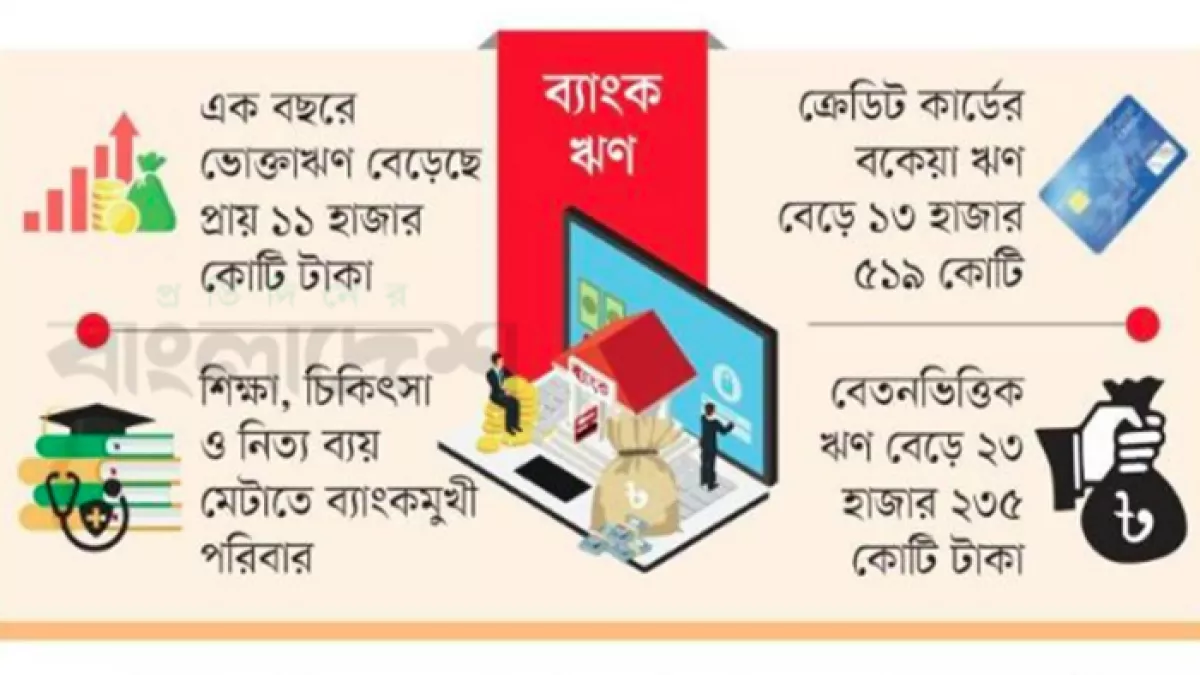
২০২৫-২৬ অর্থবছরের টানা তিন প্রান্তিকেই বেড়েছে ভোক্তাঋণের পরিমাণ। গ্রাফিক্স: প্রতিদিনের বাংলাদেশ
উচ্চ মূল্যস্ফীতি ও জীবনযাত্রার ব্যয়ের চাপে মানুষের ব্যাংকনির্ভরতা বেড়েছে। ২০২৫-২৬ অর্থবছরের টানা তিন প্রান্তিকেই বেড়েছে ভোক্তাঋণের পরিমাণ। ঋণের সুদের হার তুলনামূলক বেশি থাকলেও শিক্ষা, চিকিৎসা, আবাসন ও দৈনন্দিন ব্যয় মেটাতে অনেক পরিবার ঝুঁকছে ব্যক্তিগত ঋণে। একই সময়ে বেসরকারি খাতে বিনিয়োগের গতি কমে যাওয়ায় ব্যাংকগুলোরও আগ্রহ বেড়েছে ভোক্তাঋণ বিতরণে।
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, ২০২৫-২৬ অর্থবছরের জানুয়ারি-মার্চ প্রান্তিক শেষে দেশের ব্যাংক খাতে ভোক্তাঋণের স্থিতি বেড়ে দাঁড়িয়েছে ১ লাখ ৫৮ হাজার কোটি টাকার বেশি। এর আগের অক্টোবর-ডিসেম্বর প্রান্তিকে এই ঋণের পরিমাণ ছিল ১ লাখ ৫১ হাজার কোটি টাকা। আর জুলাই-সেপ্টেম্বর প্রান্তিকে ছিল ১ লাখ ৫০ হাজার কোটি টাকা। আগের অর্থবছরের একই সময়ে ভোক্তাঋণের পরিমাণ ছিল ১ লাখ ৪৭ হাজার কোটি টাকা। অর্থাৎ ধারাবাহিকভাবে এই ঋণের পরিমাণ বাড়ছে।
কেন্দ্রীয় ব্যাংকের তথ্য বলছে, সবচেয়ে উল্লেখযোগ্য বৃদ্ধি হয়েছে স্থায়ী আমানত ও অন্যান্য সঞ্চয়পত্র বন্ধক রেখে নেওয়া ব্যক্তিগত ঋণ। এক প্রান্তিকের ব্যবধানে এই ঋণের পরিমাণ ২২ হাজার ৫৯১ কোটি থেকে বেড়ে ২৭ হাজার ৬২৫ কোটি টাকায় উঠেছে। পেশাজীবীদের ঋণ, প্রভিডেন্ট ফান্ডের বিপরীতে ঋণ ও অন্যান্য ব্যক্তিগত ঋণেও বৃদ্ধি দেখা গেছে। আবাসনসহ বিভিন্ন ব্যক্তিগত খাতে ঋণ চাহিদা বেড়েছে। ফ্ল্যাট ও অ্যাপার্টমেন্ট কেনার ঋণের স্থিতি এক প্রান্তিকে ৩১ হাজার ৮৫ কোটি থেকে বেড়ে ৩২ হাজার কোটি টাকায় পৌঁছেছে। বেতনভিত্তিক ঋণ বেড়ে হয়েছে ২৩ হাজার ২৩৫ কোটি টাকা। একইভাবে ক্রেডিট কার্ডের বকেয়া ঋণ বেড়ে দাঁড়িয়েছে ১৩ হাজার ৫১৯ কোটি টাকায়। জমি কেনার ঋণ বেড়ে হয়েছে ৭ হাজার ১৮১ কোটি টাকা এবং মোটরগাড়ি ও মোটরসাইকেল কেনার ঋণ বেড়ে দাঁড়িয়েছে ৬ হাজার ৩৭৪ কোটি টাকা।
সব ধরনের ভোক্তাঋণ একই হারে বাড়েনি। টেলিভিশন, রেফ্রিজারেটর, কম্পিউটারসহ গৃহস্থালি বৈদ্যুতিক পণ্য কেনার ঋণে সামান্য কমতি এসেছে। সংশ্লিষ্টরা মনে করছেন, বর্তমানে মানুষ বিলাসী ব্যয়ের তুলনায় নিত্যপ্রয়োজনীয় খাতে অর্থ ব্যয়কে গুরুত্ব দিচ্ছেন বেশি।
ব্যাংকারদের মতে, বর্তমানে ভোক্তাঋণের বড় অংশই ব্যবহার হচ্ছে শিক্ষা, চিকিৎসা, বাসস্থান, বিয়ে, ভ্রমণ ও অন্যান্য নিত্যপ্রয়োজনীয় ব্যয় মেটাতে। মূল্যস্ফীতির কারণে মানুষের প্রকৃত ক্রয়ক্ষমতা কমে যাওয়ায় অনেক পরিবার ঋণ নিয়ে নিয়মিত খরচ সামলাচ্ছে। একই সঙ্গে তুলনামূলক বেশি সুদের হার থাকা সত্ত্বেও এই ঋণের চাহিদা কমেনি।
বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান মনে করেন, স্বল্প অঙ্কের ব্যক্তিগত ঋণের চাহিদা বৃদ্ধির পাশাপাশি ব্যাংকগুলোর বিভিন্ন প্রচারণাও ভোক্তাঋণ বৃদ্ধিতে ভূমিকা রাখছে। তার মতে, বেসরকারি খাতে বিনিয়োগ দুর্বল থাকায় করপোরেট ঋণ সম্প্রসারণে প্রত্যাশিত অগ্রগতি পাচ্ছে না ব্যাংকগুলো। বেড়েছে ঋণঝুঁকিও। এ কারণে অনেক ব্যাংক এখন দ্রুত বিতরণযোগ্য ও বৈচিত্র্যময় ঋণ পোর্টফোলিও গড়ে তুলতে ভোক্তা অর্থায়নের দিকে গুরুত্ব দিচ্ছে বেশি।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমানও একই ধরনের পর্যবেক্ষণ তুলে ধরেছেন। তার ভাষ্য, মূল্যস্ফীতি ও জীবনযাত্রার ব্যয় বৃদ্ধি মানুষের ব্যক্তিগত ঋণের চাহিদা বাড়িয়ে দিয়েছে। অন্যদিকে ব্যবসায়িক ঋণের চাহিদা কম থাকায় ব্যাংকগুলোও খুচরা ঋণ সম্প্রসারণে বেশি সক্রিয় হয়েছে। তিনি জানান, শুধু তার ব্যাংক গত তিন মাসে প্রায় ১০০ কোটি টাকার ভোক্তাঋণ বিতরণ করেছে, যা এই খাতে বাড়তি চাহিদার প্রতিফলন।
তবে অর্থনীতিবিদরা পরামর্শ দিয়েছেন এ প্রবণতা নিয়ে সতর্ক থাকার। তাদের মতে, ভোক্তাঋণ স্বল্পমেয়াদে পরিবারের আর্থিক চাপ কমাতে সহায়ক হলেও অতিরিক্ত ঋণনির্ভরতা ভবিষ্যতে ঋণের বোঝা ও আর্থিক ঝুঁকি বাড়াতে পারে। একই সঙ্গে ব্যাংকের ঋণের বড় অংশ যদি উৎপাদনশীল খাতের পরিবর্তে ভোগব্যয়ে চলে যায়, তাহলে বেসরকারি বিনিয়োগ, কর্মসংস্থান ও দীর্ঘমেয়াদি অর্থনৈতিক প্রবৃদ্ধি ক্ষতিগ্রস্ত হওয়ার আশঙ্কা থাকে।
পলিসি এক্সচেঞ্জ বাংলাদেশের চেয়ারম্যান ড. মাসরুর রিয়াজের মতে, বর্তমান পরিস্থিতি ইঙ্গিত দিচ্ছে যে, অনেক পরিবার বিলাসী ব্যয়ের জন্য নয়; বরং শিক্ষা, চিকিৎসা ও আবাসনের মতো অপরিহার্য চাহিদা পূরণে ঋণ নিচ্ছে। তবে আয়ের প্রবৃদ্ধি যদি ঋণের প্রবৃদ্ধির সঙ্গে তাল মিলিয়ে না বাড়ে, তাহলে ভবিষ্যতে অনেক পরিবার আর্থিক চাপে পড়তে পারে। তিনি মনে করেন, ব্যাংকগুলোর উচিত উৎপাদনশীল খাতে ঋণপ্রবাহও জোরদার করা এবং একই সঙ্গে ঋণ মূল্যায়ন ও ঝুঁকি ব্যবস্থাপনাকে আরও শক্তিশালী করা। কারণ উচ্চ সুদের হার ও বর্তমান অর্থনৈতিক পরিস্থিতি আগামী মাসগুলোতে অনেক ঋণগ্রহীতার ঋণ পরিশোধ সক্ষমতার ওপর চাপ সৃষ্টি করতে পারে। দীর্ঘমেয়াদে টেকসই অর্থনৈতিক প্রবৃদ্ধি নিশ্চিত করতে ভোগ ও উৎপাদনÑ উভয় খাতের মধ্যে ঋণপ্রবাহের ভারসাম্য বজায় রাখাই হবে বড় চ্যালেঞ্জ।


