বাংলা কিউআর
লেনদেনে বিপ্লব
আহমেদ তোফায়েল
প্রকাশ : ৩০ সেপ্টেম্বর ২০২৬ ১৫:০৬ পিএম
ডিজিটাল লেনদেনে বিপ্লব
দোকানের কাউন্টারে দাঁড়িয়ে আছেন একজন ক্রেতা। কেনাকাটা শেষ, এখন বিল পরিশোধের পালা। একসময় এ মুহূর্তে পকেট থেকে বের হতো নগদ টাকা। পরে যুক্ত হয়েছে ব্যাংক ও মোবাইল আর্থিক সেবার অ্যাপ। কিন্তু সমস্যা ছিল অন্য জায়গায়। একই দোকানের কাউন্টারে একাধিক কিউআর কোড থাকত। কোনটি কোন প্রতিষ্ঠানের, কোন সেবার মাধ্যমে টাকা দেওয়া যাবে- তা বুঝতে ক্রেতাকেই সিদ্ধান্ত নিতে হতো।
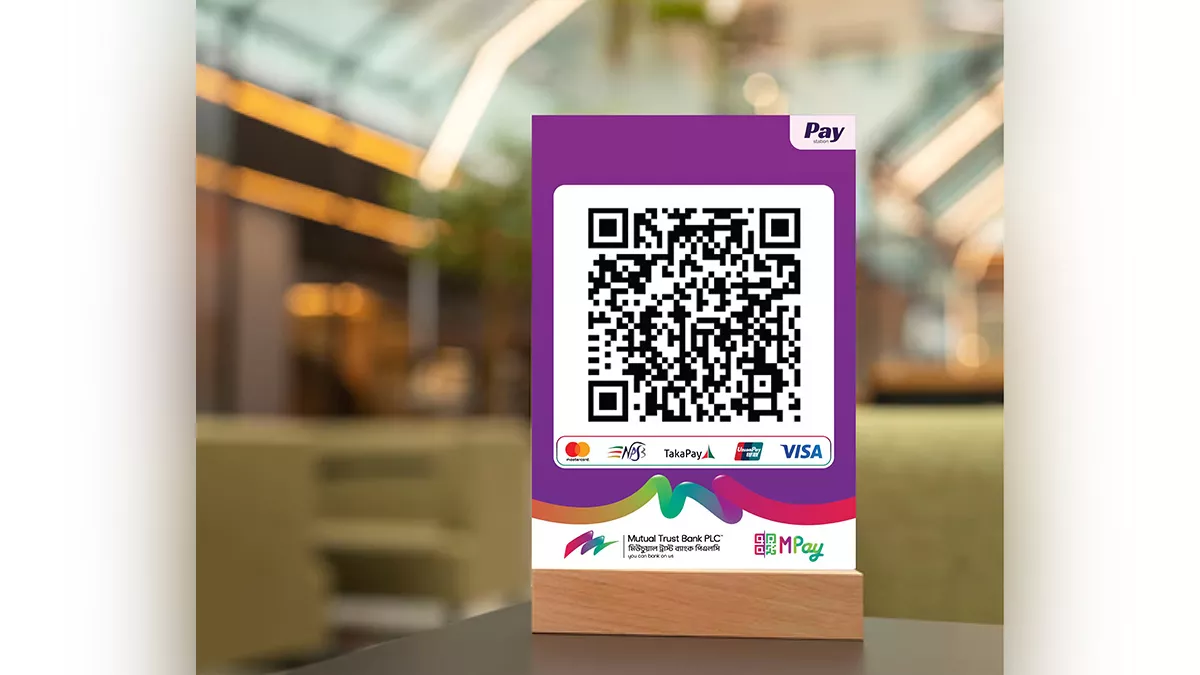
এখন সেই দৃশ্য বদলানোর পথে। কাউন্টারে একটি কিউআর কোড। ক্রেতা মোবাইল ফোন দিয়ে সেটি স্ক্যান করছেন। এরপর নিজের ব্যাংক, মোবাইল আর্থিক সেবা বা অনুমোদিত পেমেন্ট সেবার অ্যাপ ব্যবহার করে অর্থ পরিশোধ করছেন। দোকানদারকেও আলাদা করে বলতে হচ্ছে না, কোন প্রতিষ্ঠানের কিউআর গ্রহণ করা হবে। একটি কোডের মধ্যেই বিভিন্ন সেবা যুক্ত করার এই ধারণা থেকেই তৈরি হয়েছে ‘বাংলা কিউআর’।
বাংলাদেশে বাংলা কিউআর অবশ্য নতুন নয়। ২০২১ সালে এর যাত্রা শুরু হলেও দীর্ঘ সময় এটি ছিল সীমিত পরিসরে বিস্তারের পর্যায়ে। তবে ২০২৬ সালের জুলাই থেকে ব্যবস্থাটি নতুন গতি পায়। বাংলাদেশ ব্যাংক মার্চেন্ট পর্যায়ে একক বাংলা কিউআর ব্যবহারের বাধ্যবাধকতা দেয়। আলাদা আলাদা প্রতিষ্ঠানের কিউআরের পরিবর্তে একটি অভিন্ন কিউআর ব্যবস্থার দিকে এগিয়ে যায় দেশের ডিজিটাল পেমেন্ট অবকাঠামো।
এর প্রভাব দেখা যাচ্ছে লেনদেনের পরিসংখ্যানে। জুলাইয়ের শুরুতে বাংলা কিউআরে দৈনিক গড়ে প্রায় ৩৭ কোটি ৩৮ লাখ টাকা লেনদেন হলেও আগস্টের মাঝামাঝি তা বেড়ে দাঁড়ায় প্রায় ১১০ কোটি ৩৮ লাখ টাকা। একই সময়ে বাংলা কিউআর গ্রহণকারী মার্চেন্টের সংখ্যা প্রায় ১৬ লাখ থেকে বেড়ে ৩০ লাখ ছাড়িয়ে যায়। সেপ্টেম্বরের দ্বিতীয় সপ্তাহে বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, দৈনিক গড় লেনদেন প্রায় ১২০ কোটি টাকা এবং সাপ্তাহিক লেনদেন ৭০০ কোটি টাকা ছাড়িয়েছে। কয়েক মাসের এই পরিবর্তন দেখাচ্ছে, বাংলা কিউআর এখন আর শুধু পরীক্ষামূলক কোনো ব্যবস্থা নয়; এটি খুচরা লেনদেনের একটি বড় অবকাঠামো হয়ে ওঠার পথে।
এক কিউআরের ধারণা থেকে জাতীয় ব্যবস্থায়
বাংলা কিউআরের যাত্রা শুরু হয় ২০২১ সালের ৬ জানুয়ারি বাংলাদেশ ব্যাংকের নির্দেশিকার মাধ্যমে। পরে ২০২৩ সালের ১৮ জানুয়ারি এর পরিসর আরও বাড়ানো হয়। ঢাকার মতিঝিলে প্রায় ১ হাজার ২০০ মার্চেন্ট নিয়ে আন্তঃপরিচালনযোগ্য কিউআর ব্যবস্থার পরীক্ষামূলক কার্যক্রম শুরু হয়।
মূল ধারণাটি ছিল সহজ। একজন ব্যবসায়ীকে ব্যাংক, মোবাইল আর্থিক সেবা বা পেমেন্ট প্রতিষ্ঠানের জন্য আলাদা আলাদা কিউআর রাখতে হবে না। একটি নির্ধারিত বাংলা কিউআর থাকবে। গ্রাহক অংশগ্রহণকারী কোনো ব্যাংক, মোবাইল আর্থিক সেবা বা পেমেন্ট সেবার অ্যাপ দিয়ে সেটি স্ক্যান করে অর্থ পরিশোধ করতে পারবেন।
২০২৫ সালের শেষে ব্যবস্থাটি আরও বিস্তৃত হয়। বাংলাদেশ ব্যাংকের ২০২৫ সালের পেমেন্ট সিস্টেমস রিপোর্ট অনুযায়ী, ৩১ ডিসেম্বর পর্যন্ত ৪৬টি ব্যাংক, ৭টি মোবাইল আর্থিক সেবা প্রদানকারী এবং ৪টি পেমেন্ট সেবা প্রদানকারী বাংলা কিউআর সেবায় যুক্ত হয়। তখন প্রায় ৯ লাখ ৬৩ হাজার মার্চেন্ট এতে যুক্ত ছিলেন। পুরো ২০২৫ সালে প্রায় ৬৬ লাখ লেনদেনে ২ হাজার ৭০০ কোটি টাকার বেশি অর্থ আদান-প্রদান হয়। এরপর ২০২৬ সালের জুলাই-আগস্টে মার্চেন্ট ও লেনদেনের পরিসর দ্রুত বাড়তে থাকে।
এক কোডে ব্যাংক ও মোবাইল আর্থিক সেবা
বাংলা কিউআরের মূল বৈশিষ্ট্য হলো আন্তঃপরিচালনযোগ্যতা। একটি মার্চেন্ট কিউআর নির্দিষ্ট কোনো প্রতিষ্ঠানের মধ্যে সীমাবদ্ধ না থেকে অংশগ্রহণকারী বিভিন্ন ব্যাংক, মোবাইল আর্থিক সেবা ও পেমেন্ট সেবার মাধ্যমে অর্থ গ্রহণ করতে পারে। বাংলাদেশ ব্যাংকের পেমেন্ট অবকাঠামোর গুরুত্বপূর্ণ অংশ ন্যাশনাল পেমেন্ট সুইচ বাংলাদেশ। কেন্দ্রীয় ব্যাংকের পেমেন্ট সিস্টেমস বিভাগ এ ব্যবস্থার নীতিমালা, লাইসেন্সিং ও তদারকির দায়িত্ব পালন করছে।
একক কিউআর ব্যবস্থার ফলে দোকানদারের কাউন্টারে বিভিন্ন প্রতিষ্ঠানের আলাদা কোড রাখার প্রয়োজন কমে। একই সঙ্গে গ্রাহকের জন্যও অর্থ পরিশোধের প্রক্রিয়া সহজ হয়। জুলাই থেকে পুরোনো মালিকানাভিত্তিক কিউআর বাদ দিয়ে একক বাংলা কিউআর ব্যবহারের সিদ্ধান্ত এই পরিবর্তনকে আরও জোরালো করেছে।
ছোট ব্যবসার জন্য নতুন সুযোগ
বাংলা কিউআরের অন্যতম লক্ষ্য ক্ষুদ্র ও প্রান্তিক ব্যবসাকে ডিজিটাল লেনদেনের আওতায় আনা। বড় প্রতিষ্ঠানের জন্য কার্ড গ্রহণের যন্ত্র বা অন্যান্য পেমেন্ট অবকাঠামো স্থাপন তুলনামূলক ব্যয়বহুল হলেও ছোট ব্যবসায়ীর জন্য একটি কিউআর স্টিকার স্থাপন অনেক সহজ। মুদি দোকান, ফার্মেসি, রেস্তোরাঁ, হোটেল, সুপারশপ, খুচরা দোকানসহ বিভিন্ন ক্ষুদ্র ব্যবসায় এর ব্যবহার বাড়ছে।
বিকাশ জানিয়েছে, জুলাইয়ে তারা দেশজুড়ে ৮ লাখের বেশি মার্চেন্টে বাংলা কিউআর প্রতিস্থাপন করেছে। প্রতিষ্ঠানটির তথ্য অনুযায়ী, বিভিন্ন ধরনের খুচরা ব্যবসায় এর ব্যবহার বাড়ছে।
ডিজিটাল লেনদেনের আরেকটি সম্ভাব্য প্রভাব হলো ব্যবসার আর্থিক ইতিহাস তৈরি হওয়া। কোনো ব্যবসায়ীর নিয়মিত ডিজিটাল লেনদেনের তথ্য থাকলে ভবিষ্যতে তার ব্যবসার কার্যক্রম ও লেনদেনের সক্ষমতা মূল্যায়নের সুযোগ তৈরি হতে পারে। এতে ক্ষুদ্র উদ্যোক্তার ঋণযোগ্যতা যাচাই সহজ হওয়ার সম্ভাবনা রয়েছে। তবে ডিজিটাল লেনদেন থাকলেই ঋণ পাওয়া নিশ্চিত হবেÑ এমন ধারণা করার সুযোগ নেই।
লেনদেন খরচ কমানোর উদ্যোগ
বাংলা কিউআর ব্যবহারের অন্যতম বাধা ছিল মার্চেন্টের লেনদেন খরচ। জুলাইয়ে বাংলাদেশ ব্যাংক জানায়, গ্রাহকের কাছ থেকে বাংলা কিউআর ব্যবহারের জন্য আলাদা কোনো ফি নেওয়া যাবে না। মার্চেন্টের ক্ষেত্রে সর্বোচ্চ মার্চেন্ট ডিসকাউন্ট হার ছিল ১ শতাংশ। ভ্যাটসহ ১ হাজার টাকার লেনদেনে সর্বোচ্চ খরচ দাঁড়াত ১১ টাকা ৫০ পয়সা।
এরপর ১০ আগস্টের নির্দেশনায় বাংলাদেশ ব্যাংক বাংলা কিউআর লেনদেনে আন্তঃপ্রতিষ্ঠানিক বিনিময় ফি শূন্য করার সিদ্ধান্ত নেয়, যা ১ অক্টোবর থেকে কার্যকর হওয়ার কথা। একই সঙ্গে ছোট ও প্রান্তিক মার্চেন্টের বাংলা কিউআর লেনদেনে সংশ্লিষ্ট প্রতিষ্ঠানকে প্রণোদনা দেওয়ার ব্যবস্থাও করা হয়েছে।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান প্রতিদিনের বাংলাদেশকে বলেন, বর্তমানে বাংলা কিউআরের মাধ্যমে প্রতিদিন গড়ে প্রায় ১২০ কোটি টাকা লেনদেন হচ্ছে। সপ্তাহে লেনদেন ৭০০ কোটি টাকা ছাড়িয়ে গেছে। কেন্দ্রীয় ব্যাংক চায় এই গতি অব্যাহত থাকুক।
মার্চেন্টের খরচের বিষয়টিও তিনি তুলে ধরেছেন। তার বক্তব্য অনুযায়ী, একজন ব্যবসায়ী ১০০ টাকার পণ্য বিক্রি করে মাশুল কাটার পর ৯৯ টাকা পেলে তার কাছে এক টাকা কম পাওয়ার বিষয়টি প্রশ্ন তৈরি করতে পারে। এ বিষয়টি বিবেচনায় নিয়ে ক্ষুদ্র ব্যবসায়ীদের জন্য ভর্তুকির কথাও ভাবছে বাংলাদেশ ব্যাংক।
অক্টোবর থেকে তাৎক্ষণিক নিষ্পত্তি
বাংলা কিউআরে আরেকটি পরিবর্তন আসছে ১ অক্টোবর থেকে। ১৭ সেপ্টেম্বরের বাংলাদেশ ব্যাংকের নতুন নির্দেশনা অনুযায়ী, ওইদিন থেকে বাংলা কিউআরভিত্তিক লেনদেনের অর্থ সংশ্লিষ্ট মার্চেন্ট হিসাবে তাৎক্ষণিকভাবে জমা দেওয়ার কথা। আগে মার্চেন্টভেদে অর্থ নিষ্পত্তির সময় আলাদা হতে পারত। তাৎক্ষণিক নিষ্পত্তি চালু হলে ব্যবসায়ী লেনদেন শেষ হওয়ার সঙ্গে সঙ্গে অর্থ পাওয়ার সুবিধা পাবেন।
একই নির্দেশনায় ব্যাংক, মোবাইল আর্থিক সেবা ও পেমেন্ট প্রতিষ্ঠানের অ্যাপের নিচের মাঝামাঝি অংশে বাংলা কিউআর রাখার কথা বলা হয়েছে। ৩১ অক্টোবরের মধ্যে কিউআর স্ক্যানের পাশাপাশি কিউআর ছবির মাধ্যমে অর্থ পরিশোধের ব্যবস্থাও চালুর নির্দেশনা রয়েছে। এতে গ্রাহকের জন্য কিউআরভিত্তিক অর্থ পরিশোধের প্রক্রিয়া আরও সহজ হওয়ার সুযোগ তৈরি হবে।
নগদ কমানোর অর্থনীতি
বাংলা কিউআরের প্রভাব শুধু ডিজিটাল লেনদেনের সংখ্যা বাড়ানোর মধ্যে সীমাবদ্ধ নয়। নগদ টাকা বহন, খুচরা টাকা সংগ্রহ, নগদ সংরক্ষণ ও ব্যবসায়িক হিসাব রাখার কিছু খরচ কমানোর সুযোগ তৈরি হয়।
প্রতিটি ডিজিটাল লেনদেনের একটি রেকর্ড থাকায় ব্যবসার আর্থিক কার্যক্রমও তুলনামূলকভাবে নথিভুক্ত হয়। বাংলাদেশ ব্যাংকের পেমেন্ট সিস্টেমস রিপোর্টে আগামী দশকে দেশের মোট লেনদেনের ৮০ শতাংশ ডিজিটাল করার লক্ষ্য উল্লেখ করা হয়েছে। সেই বৃহত্তর লক্ষ্যে বাংলা কিউআরকে খুচরা লেনদেনের একটি গুরুত্বপূর্ণ অবকাঠামো হিসেবে দেখা হচ্ছে।
তবে ডিজিটাল লেনদেন বাড়লেই নগদ অর্থনীতি একই হারে কমবেÑ এমন সরল সিদ্ধান্তে পৌঁছানোর সুযোগ নেই। স্মার্টফোন ও ইন্টারনেটের সীমিত ব্যবহার, ডিজিটাল সেবায় অনভ্যস্ততা এবং অনানুষ্ঠানিক অর্থনীতির বড় পরিসরের কারণে দেশের একটি বড় অংশ এখনও নগদনির্ভর।
বাংলাদেশ ব্যাংকের তথ্য বলছে, ২০২৫ সালে দেশের মোট লেনদেনের ৩২ দশমিক ৮ শতাংশ ডিজিটাল মাধ্যমে এবং ৬৭ দশমিক ২ শতাংশ নগদে হয়েছে। ২০২৪ সালে নগদ লেনদেনের অংশ ছিল ৭২ শতাংশ।
অনানুষ্ঠানিক অর্থনীতি বড় চ্যালেঞ্জ
বাংলাদেশে ডিজিটাল লেনদেন বাড়লেও নগদনির্ভরতার বড় অংশই অনানুষ্ঠানিক অর্থনীতির সঙ্গে যুক্ত। এ বিষয়ে বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক প্রধান অর্থনীতিবিদ ড. জাহিদ হোসেন প্রতিদিনের বাংলাদেশকে বলেন, দেশের বেশিরভাগ নগদ লেনদেন অনানুষ্ঠানিক খাতে হয়ে থাকে। এসব খাতকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনা না গেলে নগদনির্ভরতা কমিয়ে নগদবিহীন অর্থনীতি গড়ে তোলা কঠিন।
তিনি বলেন, পরিবহন, কৃষি, খুচরা ও পাইকারি ব্যবসার মতো বিভিন্ন খাতে এখনও অনেক লেনদেন ব্যাংকিং ব্যবস্থার বাইরে হচ্ছে। এসব খাতকে ব্যাংকিং ও ডিজিটাল লেনদেনের আওতায় আনতে না পারলে শুধু ডিজিটাল পেমেন্টের অবকাঠামো বাড়িয়ে কাঙ্ক্ষিত পরিবর্তন আনা সম্ভব হবে না।
ড. জাহিদ হোসেনের মতে, অনানুষ্ঠানিক ব্যবসা ও লেনদেন আনুষ্ঠানিক ব্যবস্থায় এলে ব্যবসার আয়-ব্যয়ের হিসাব আরও দৃশ্যমান হবে। একই সঙ্গে কর ব্যবস্থার আওতায় আসার বিষয়টিও সামনে আসবে। ফলে কিছু ব্যবসায়ী নগদ লেনদেন থেকে বের হতে অনাগ্রহী হতে পারেন। এ কারণে বাংলা কিউআরের বিস্তারকে শুধু প্রযুক্তিগত পরিবর্তন হিসেবে দেখলে পুরো চিত্র পাওয়া যাবে না। এর সঙ্গে দেশের অনানুষ্ঠানিক অর্থনীতিকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনার প্রশ্নও জড়িত।
দ্রুত বিস্তারের সঙ্গে নতুন ঝুঁকি
বাংলা কিউআরের দ্রুত বিস্তারের সঙ্গে কিছু ঝুঁকিও সামনে এসেছে। সেপ্টেম্বরের বিভিন্ন প্রতিবেদনে কিছু মোবাইল আর্থিক সেবা প্রতিষ্ঠান ও খাতসংশ্লিষ্ট ব্যক্তির উদ্বেগের কথা উঠে এসেছে। অভিযোগ রয়েছে, কিছু ক্ষেত্রে বাংলা কিউআর ব্যবহার করে নগদ উত্তোলনের ফি এড়ানোর মতো লেনদেন কিংবা সন্দেহজনক লেনদেন হতে পারে।
এসব অভিযোগের পরিপ্রেক্ষিতে প্রতারণার পাশাপাশি কর ফাঁকি ও অর্থ পাচারের ঝুঁকি নিয়েও প্রশ্ন উঠেছে। তবে কোনো নির্দিষ্ট লেনদেনকে অনিয়ম বা অপরাধ হিসেবে চিহ্নিত করার আগে সংশ্লিষ্ট কর্তৃপক্ষের যাচাই প্রয়োজন।
বাংলাদেশ ব্যাংকের আগস্টের প্রণোদনা নির্দেশনাতেও লেনদেন বিভাজন, নগদায়ন ও অন্যান্য অপব্যবহার নজরদারির কথা বলা হয়েছে। ব্যর্থ, ফেরত, বিরোধপূর্ণ বা বাতিল লেনদেনে প্রণোদনা না দেওয়ার ব্যবস্থাও রাখা হয়েছে। অর্থাৎ বাংলা কিউআরের বিস্তারের সঙ্গে লেনদেনের প্রকৃতি ও ব্যবহার পর্যবেক্ষণের বিষয়টিও গুরুত্বপূর্ণ হয়ে উঠছে।
বাড়ল মার্চেন্ট প্রণোদনা
এদিকে বাংলা কিউআরভিত্তিক ডিজিটাল লেনদেন বাড়াতে প্রণোদনার আওতা বাড়িয়েছে বাংলাদেশ ব্যাংক। আগামী অক্টোবর থেকে ট্রেড লাইসেন্সধারী সব মার্চেন্ট পয়েন্ট ২ হাজার টাকা পর্যন্ত যোগ্য লেনদেনে এ সুবিধা পাবে। আগে এ সুবিধা সীমিত ছিল ক্ষুদ্র ও প্রান্তিক বিক্রেতা এবং সেবাদানকারী মার্চেন্টদের মধ্যে। নতুন নির্দেশনা অনুযায়ী, প্রতি লেনদেনে অ্যাকুয়ারিং প্রতিষ্ঠান পাবে ০ দশমিক ১০ শতাংশ এবং ইস্যুয়িং প্রতিষ্ঠান ০ দশমিক ২০ শতাংশ প্রণোদনা। ফলে ১ হাজার টাকার লেনদেনে দুই প্রতিষ্ঠান মিলিয়ে প্রণোদনা হবে ৩ টাকা। ২ হাজার টাকার লেনদেনে সর্বোচ্চ হবে ৬ টাকা। এ অর্থ গ্রাহক পাবেন না; মার্চেন্ট নেটওয়ার্ক সম্প্রসারণে সেবাদাতা প্রতিষ্ঠানকে উৎসাহিত করাই এর উদ্দেশ্য।
অন্যদিকে ডিসেম্বর থেকে বাংলা কিউআর লেনদেনে নতুন বিরোধ নিষ্পত্তি নীতিমালা কার্যকর হবে। লেনদেন ব্যর্থ হলেও টাকা কেটে গেলে সর্বোচ্চ ৩০ মিনিটের মধ্যে তা ফেরত দিতে হবে। সাধারণ বিরোধ নিষ্পত্তির সময়সীমাও নির্ধারণ করা হয়েছে। এতে ডিজিটাল লেনদেনে গ্রাহক ও মার্চেন্টদের আস্থা বাড়ানোর পাশাপাশি দ্রুত ও স্বচ্ছ সেবা নিশ্চিত করার লক্ষ্য নেওয়া হয়েছে।
নিরাপত্তা ব্যবস্থাও গুরুত্বপূর্ণ
কিউআরভিত্তিক লেনদেন বাড়ার সঙ্গে গ্রাহক নিরাপত্তার বিষয়টি সামনে আসছে। বাংলাদেশ ব্যাংকের নির্দেশিকা অনুযায়ী, বাংলা কিউআর ইএমভিকো মান অনুসরণ করে তৈরি এবং ব্যাংক ও সেবাদাতাদের নির্ধারিত নিরাপত্তা নিয়ন্ত্রণ অনুসরণ করতে হবে।
সংশ্লিষ্টরা বলছেন, ভুয়া কিউআর বসিয়ে দেওয়া বা অন্য কোনো মাধ্যমে গ্রাহককে প্রতারিত করার ঝুঁকি রয়েছে। তাই কিউআর স্ক্যান করার পর অর্থ পাঠানোর আগে স্ক্রিনে প্রদর্শিত মার্চেন্টের নাম, অর্থের পরিমাণ ও অন্যান্য তথ্য যাচাই করা প্রয়োজন।
সন্দেহজনক কোনো লেনদেন হলে সংশ্লিষ্ট ব্যাংক বা মোবাইল আর্থিক সেবা প্রতিষ্ঠানে অভিযোগ করার সুযোগ থাকতে হবে। বাংলা কিউআর যত বেশি বিস্তৃত হবে, গ্রাহক সুরক্ষা ও অভিযোগ নিষ্পত্তির ব্যবস্থাও তত কার্যকর করা প্রয়োজন হবে।
সামনে দ্বিতীয় পর্যায়ের পরীক্ষা
বাংলা কিউআরের বিস্তারের পরিসংখ্যান দ্রুত পরিবর্তনের চিত্র দেখাচ্ছে। ২০২৫ সালের শেষে প্রায় ৯ লাখ ৬৩ হাজার মার্চেন্ট থেকে ২০২৬ সালের আগস্টে ৩০ লাখের বেশি মার্চেন্টে পৌঁছানো এবং দৈনিক লেনদেন প্রায় ১২০ কোটি টাকায় ওঠা ব্যবস্থাটির সম্প্রসারণের গতি বোঝায়। তবে বাংলা কিউআরের সাফল্য শুধু কতটি দোকানে কিউআর স্থাপন হয়েছে, তা দিয়ে বিচার করা যাবে না। দেখতে হবেÑ কতজন মার্চেন্ট নিয়মিত এটি ব্যবহার করছেন, মোট লেনদেনের কত অংশ প্রকৃত পণ্য ও সেবা কেনাবেচার এবং বড় শহরের বাইরে ছোট ব্যবসা ও গ্রামীণ বাজারে ব্যবহার কতটা বাড়ছে। অর্থাৎ বাংলা কিউআরের সামনে এখন দ্বিতীয় পর্যায়ের পরীক্ষা। প্রথম ধাপে ছিল কিউআর পৌঁছে দেওয়া; পরের ধাপে লক্ষ্য হবে কিউআর দিয়ে নিয়মিত প্রকৃত লেনদেন করানো।
অক্টোবর থেকে তাৎক্ষণিক নিষ্পত্তি, আন্তঃপ্রাতিষ্ঠানিক বিনিময় ফি শূন্য করা, ছোট ব্যবসায়ীদের জন্য প্রণোদনা এবং ব্যাংক ও আর্থিক সেবার অ্যাপে বাংলা কিউআর সহজে ব্যবহারের সুযোগÑ এসব উদ্যোগ বাস্তবে কতটা কার্যকর হয়, সেটিই হবে পরবর্তীতে দেখার বিষয়। কারণ একটি কিউআর কোডের বিস্তার শুধু অর্থ পরিশোধের পদ্ধতি বদলানোর বিষয় নয়। এর সঙ্গে যুক্ত হচ্ছে ক্ষুদ্র ব্যবসার ডিজিটাল লেনদেনের ইতিহাস, আর্থিক ব্যবস্থায় অন্তর্ভুক্তি এবং দেশের অনানুষ্ঠানিক অর্থনীতির একটি বড় অংশকে আনুষ্ঠানিক ব্যবস্থার কাছাকাছি আনার সম্ভাবনা। সেই অর্থে বাংলা কিউআর এখন শুধু একটি পেমেন্ট কোড নয়; দেশের খুচরা লেনদেনের কাঠামো বদলে দেওয়ার একটি বড় সম্ভাবনা।