ভারত এগোতে পারলেও বাংলাদেশ কেন হোঁচট খাচ্ছে?
সুমন হালদার
প্রকাশ : ১৭ সেপ্টেম্বর ২০২৬ ১১:৪৩ এএম
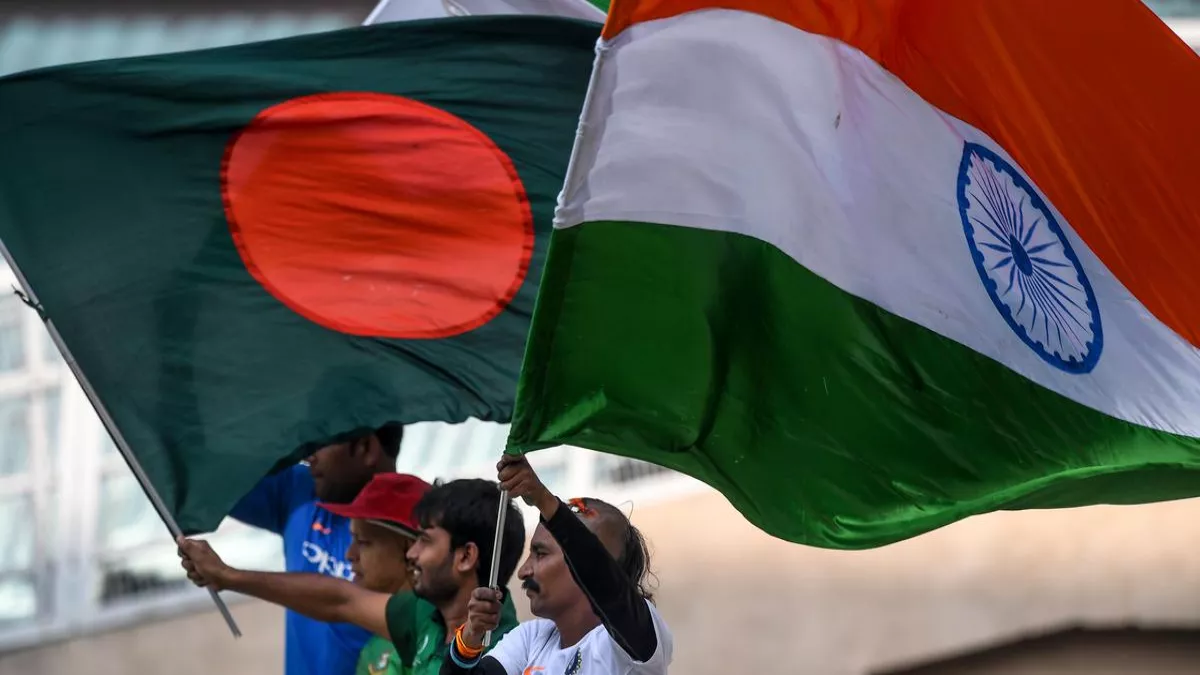
দক্ষিণ এশিয়ার দুই প্রতিবেশী দেশ ভারত ও বাংলাদেশের অর্থনৈতিক পথচলা ২০২৬ সালে এসে এক নাটকীয় বৈপরীত্য তুলে ধরছে। ভারত বৈশ্বিক অস্থিরতার মধ্যেও পরিসংখ্যানগতভাবে বিশ্বের দ্রুততম বর্ধনশীল বড় অর্থনীতির অবস্থান ধরে রেখেছে। বাংলাদেশ সেখানে মূল্যস্ফীতি, ব্যাংক খাতের দুর্বলতা এবং রাজনৈতিক রূপান্তরের চাপে ধীরগতির প্রবৃদ্ধির মধ্য দিয়ে যাচ্ছে। এই তুলনা নিছক পরিসংখ্যানের খেলা নয়। এর ভেতরে রয়েছে দুটি ভিন্ন উন্নয়ন-মডেলের কাঠামোগত পার্থক্য, যা বাংলাদেশের নীতিনির্ধারকদের জন্য গুরুত্বপূর্ণ শিক্ষা হয়ে উঠতে পারে।
২০২৬-২৭ অর্থবছরের প্রথম প্রান্তিকে, অর্থাৎ এপ্রিল থেকে জুন পর্যন্ত, ভারতের প্রকৃত জিডিপি প্রবৃদ্ধি দাঁড়িয়েছে ৭.৮ শতাংশে। এই হার রিজার্ভ ব্যাংক অব ইন্ডিয়ার ৭.০ শতাংশ পূর্বাভাসকেও ছাড়িয়ে গেছে এবং গত চার বছরের মধ্যে প্রথম প্রান্তিকের সর্বোচ্চ প্রবৃদ্ধি। একই সময়ে মোট মূল্য সংযোজন বা জিভিএ বেড়েছে ৮.২ শতাংশ, বিনিয়োগ ১১.৯ শতাংশ, গৃহস্থালি ভোগব্যয় ৭.১ শতাংশ এবং রপ্তানি ১২ শতাংশ। ২০২৫-২৬ অর্থবছর শেষে পূর্ণবছরের প্রবৃদ্ধি সংশোধিত হিসাবে দাঁড়িয়েছে ৭.৮ শতাংশ, যা আগের দুই অর্থবছরের ৭.২ ও ৭.১ শতাংশের তুলনায় বেশি।
এই প্রবৃদ্ধির পেছনে তিনটি স্তম্ভের কথা বিভিন্ন প্রতিবেদনে উঠে এসেছে। প্রথমটি দেশীয় চাহিদা, যার ভিত্তি স্থিতিশীল বেসরকারি ভোগব্যয় ও সরকারি ব্যয়। দ্বিতীয়টি উৎপাদন ও সেবা খাতে বিনিয়োগের ঢেউ। সেখানে স্থায়ী মূলধন গঠন ধারাবাহিকভাবে দুই অঙ্কের কাছাকাছি হারে বাড়ছে। তৃতীয়টি বৈদেশিক মূলধনের প্রবাহ ও রপ্তানি প্রতিযোগিতা, যা মধ্যপ্রাচ্যের ভূরাজনৈতিক অস্থিরতা এবং শুল্ক-সংক্রান্ত বৈশ্বিক অনিশ্চয়তার মধ্যেও অব্যাহত রয়েছে। অর্থনৈতিক সহযোগিতা ও উন্নয়ন সংস্থা বা ওইসিডি ২০২৫-২৬ অর্থবছরে ভারতের প্রবৃদ্ধির পূর্বাভাস দিয়েছে ৭.৬ শতাংশ এবং দেশটিকে জি-২০-ভুক্ত দেশগুলোর মধ্যে দ্রুততম অর্থনীতি হিসেবে চিহ্নিত করেছে। তবে আন্তর্জাতিক মুদ্রা তহবিলের পূর্বাভাসে ইঙ্গিত রয়েছে, আগামী দুই অর্থবছরে চক্রাকার কারণের প্রভাব কমে এলে প্রবৃদ্ধি ৬ থেকে সাড়ে ৬ শতাংশের মধ্যে নেমে আসতে পারে।
এর বিপরীতে, বাংলাদেশের অর্থনীতি গত কয়েক বছর ধরে ধারাবাহিক শ্লথগতির মধ্য দিয়ে যাচ্ছে। বাংলাদেশ পরিসংখ্যান ব্যুরোর প্রাথমিক তথ্য অনুযায়ী, ২০২৪-২৫ অর্থবছরে জিডিপি প্রবৃদ্ধি ছিল মাত্র ৩.৯৭ শতাংশ, যা কোভিড-পরবর্তী সময়ের সর্বনিম্ন। এশীয় উন্নয়ন ব্যাংক একই বছরের জন্য প্রবৃদ্ধির হিসাব দিয়েছে ৩.৫ শতাংশ। চলতি ২০২৫-২৬ অর্থবছরের পূর্বাভাসেও প্রতিষ্ঠানভেদে বড় ফারাক রয়েছে। এডিবি বলছে ৩.৭ থেকে ৪.০ শতাংশ, বিশ্বব্যাংক প্রায় ৩.৯ শতাংশ এবং আইএমএফ তুলনামূলক আশাবাদী হয়ে ৪.৭ শতাংশের পূর্বাভাস দিয়েছে। এই ভিন্নতার পেছনে মূলত রাজনৈতিক অনিশ্চয়তা এবং ব্যাংক খাতের ঝুঁকিকে ভিন্নভাবে গুরুত্ব দেওয়ার বিষয়টি কাজ করছে।
২০২৪ সালের গণঅভ্যুত্থান-পরবর্তী অন্তর্বর্তী সরকারের সময়কাল পেরিয়ে ২০২৬ সালের নির্বাচনের মাধ্যমে বাংলাদেশ একটি নির্বাচিত সরকারে উত্তরণ ঘটিয়েছে। এই রাজনৈতিক রূপান্তর অর্থনৈতিক সংস্কার কার্যক্রমের ধারাবাহিকতা নিয়ে অনিশ্চয়তা তৈরি করেছিল। যদিও নতুন সরকার আইএমএফের সঙ্গে চলমান ঋণ কর্মসূচির আলোচনা অব্যাহত রেখেছে। তবে বাংলাদেশের সবচেয়ে দৃশ্যমান সমস্যা মূল্যস্ফীতি। ২০২৫-২৬ অর্থবছর শেষে গড় মূল্যস্ফীতি দাঁড়িয়েছে ৮.৬৮ শতাংশে। আগের অর্থবছরের ১০.০৩ শতাংশের তুলনায় এটি কম হলেও সরকারের ৭ শতাংশ লক্ষ্যমাত্রার চেয়ে এখনও যথেষ্ট বেশি। জুন ২০২৬-এ পয়েন্ট-টু-পয়েন্ট মূল্যস্ফীতি মে মাসের ৯.৪২ শতাংশ থেকে কমে ৯.১৬ শতাংশে দাঁড়িয়েছে, যার প্রধান কারণ খাদ্যপণ্যের দাম কিছুটা কমে আসা। তবে অর্থনীতিবিদরা সতর্ক করেছেন, বিদ্যুৎ-গ্যাসের মূল্যবৃদ্ধি এবং সরকারি ব্যয় বৃদ্ধির কারণে চলতি ২০২৬-২৭ অর্থবছরে মূল্যস্ফীতি ৮.৭ শতাংশের কাছাকাছি থাকতে পারে। ফলে সরকারের নতুন লক্ষ্যমাত্রা সাড়ে ৭ শতাংশে নামিয়ে আনা কঠিন হতে পারে। বাংলাদেশ ব্যাংক এ কারণে ২০২৬-২৭ অর্থবছরের প্রথমার্ধের জন্য নীতি সুদহার ১০ শতাংশে অপরিবর্তিত রেখেছে। কিন্তু কঠোর মুদ্রানীতির পরও কারখানা বন্ধ হওয়া এবং কর্মসংস্থান হ্রাসের মতো সরবরাহ-পার্শ্বের দুর্বলতা স্পষ্ট।
বৈদেশিক মুদ্রার রিজার্ভ নিয়ে বাংলাদেশের যে প্রচলিত ধারণা, সাম্প্রতিক তথ্য তাতে কিছুটা ভিন্ন ছবি দেখায়। ২০২৬ সালের জানুয়ারিতে মোট বা গ্রস রিজার্ভ ছিল ৩২.৪৪ বিলিয়ন ডলার। আগস্ট নাগাদ তা বেড়ে দাঁড়িয়েছে ৩৬.৮৬ বিলিয়ন ডলারে। আইএমএফের বিপিএম৬ পদ্ধতিতে হিসাব করলে এই অঙ্ক প্রায় ৩২ বিলিয়ন ডলার। প্রবাসী আয়ের প্রবাহ প্রায় ১৮ শতাংশ হারে বৃদ্ধি পাওয়া রিজার্ভ বাড়ার অন্যতম কারণ। তবে আমদানি ব্যয়ের নিরিখে এই রিজার্ভ এখনও স্বস্তিদায়ক মাত্রার কাছাকাছি নয়। মধ্যপ্রাচ্যের সংঘাতের কারণে জ্বালানি ব্যয় বেড়ে গেলে রিজার্ভের ওপর নতুন চাপ তৈরি হতে পারে বলেও সতর্কতা এসেছে।স্বল্প কিছু ইতিবাচক দিকের মধ্যে ডলারের সঙ্গে টাকার বিনিময় হার। এটা তুলনামূলকভাবে স্থিতিশীল থেকেছে। আন্তঃব্যাংক হার মার্চে প্রায় ১২২.৩০ টাকা থেকে জুলাই-আগস্টে সর্বোচ্চ ১২৩.৮ টাকা পর্যন্ত উঠেছিল। সেপ্টেম্বরের শুরুতে তা আবার কমে প্রায় ১২২.৮ টাকায় স্থিতিশীল হয়েছে। অর্থাৎ ব্যাপক ধসের পরিবর্তে এটি একটি নিয়ন্ত্রিত ও ক্রমিক সমন্বয় প্রক্রিয়া। যদিও রপ্তানি প্রতিযোগিতা ধরে রাখতে আরও অবচয়নের সুযোগ রয়েছে বলে বিশ্লেষকেরা মনে করেন।
বাংলাদেশের অর্থনীতির সবচেয়ে উদ্বেগজনক দিক নিঃসন্দেহে ব্যাংক খাত। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায়, যা মোট বিতরণকৃত ঋণের ৩২.৭৮ শতাংশ। এই অনুপাত বিশ্বে সর্বোচ্চ, এমনকি যুদ্ধবিধ্বস্ত ইউক্রেনকেও ছাড়িয়ে গেছে। বিশ্বব্যাংকের হিসাবে দক্ষিণ এশিয়ায় গড় খেলাপি ঋণের হার যেখানে প্রায় ৭.৯ শতাংশ, বাংলাদেশে তা চার গুণেরও বেশি। আরও উদ্বেগের বিষয় হলো, দেশের ৬১টি তফসিলি ব্যাংকের মধ্যে মাত্র ১০টি ব্যাংকেই মোট খেলাপি ঋণের ৭২ শতাংশের বেশি কেন্দ্রীভূত। এতে রাজনৈতিক প্রভাবে পরিচালিত ঋণ বিতরণের দীর্ঘদিনের সমস্যাটি আবারও সামনে এসেছে।
বিশ্লেষকদের মতে, এই সংকট রাতারাতি তৈরি হয়নি। পূর্ববর্তী সরকারের সময় বারবার পুনঃতফসিলিকরণ, বিশেষ ছাড় এবং হিসাবরক্ষণ কৌশলের মাধ্যমে বহু সমস্যাগ্রস্ত ঋণকে নিয়মিত হিসেবে দেখানো হয়েছিল। রাজনৈতিক পটপরিবর্তনের পর সম্পদমান পর্যালোচনা ও নিরীক্ষার মাধ্যমে প্রকৃত চিত্র উন্মোচিত হতে শুরু করে। ফলে ২০২৪ সালের ডিসেম্বরে ২০.২ শতাংশ থাকা খেলাপি ঋণের হার ২০২৫ সালের সেপ্টেম্বরে লাফিয়ে ৩৬.৭৩ শতাংশে পৌঁছায়। এই পরিস্থিতিতে বাংলাদেশ ব্যাংক সাত দফা কাঠামোগত রূপরেখা ঘোষণা করেছে বটে। এর মধ্যে রয়েছে এককালীন নিষ্পত্তি প্রকল্প, ঋণ অবলোপনের সময়সীমা তিন বছর থেকে কমিয়ে দুই বছর করা এবং রাষ্ট্রায়ত্ত ব্যাংকের খেলাপি ঋণের হার ১০ শতাংশের নিচে এবং বেসরকারি ব্যাংকের ক্ষেত্রে ৫ শতাংশের নিচে নামিয়ে আনার লক্ষ্যমাত্রা। তবে এটা হারকিউলিস টাস্ক।
বাংলাদেশের রপ্তানি খাতের সাফল্যও মূলত একক পণ্যনির্ভর। তৈরি পোশাক বা আরএমজি মোট রপ্তানির প্রায় ৮১ শতাংশ দখল করে আছে। এর ফলে বাংলাদেশ বিশ্ব বাজারে প্রায় ৭ শতাংশ অংশীদারত্ব নিয়ে দ্বিতীয় বৃহত্তম পোশাক রপ্তানিকারক দেশের মর্যাদা অর্জন করেছে। ২০০০ সালে ৬.৬ বিলিয়ন ডলারের রপ্তানি ২০২৪ সালে বেড়ে দাঁড়িয়েছে ৪৭.১ বিলিয়ন ডলারে। কিন্তু ২০২৬ সালে স্বল্পোন্নত দেশ বা এলডিসি থেকে উত্তরণের সঙ্গে সঙ্গে বাংলাদেশ শুল্কমুক্ত বাণিজ্য সুবিধা হারানোর ঝুঁকিতে পড়ছে।
ভারত ও বাংলাদেশের অভিজ্ঞতার তুলনামূলক বিশ্লেষণ থেকে বাংলাদেশের জন্য তিনটি শিক্ষা স্পষ্ট হয়ে ওঠে। প্রথমত, রাজস্ব সংহতকরণ কেবল ব্যয় সংকোচনের মাধ্যমে করা যাবে না। করজাল সম্প্রসারণ এবং আদায়ের দক্ষতা বাড়ানো জরুরি। ব্যয় কমিয়ে ঘাটতির লক্ষ্যমাত্রা পূরণ করা গেলেও দীর্ঘমেয়াদে তা প্রবৃদ্ধি ও বিনিয়োগের ক্ষতি করে। দ্বিতীয়ত, একক পণ্যনির্ভর রপ্তানি কাঠামো থেকে বেরিয়ে আসতে শুল্কনীতিতে সংস্কার দরকার, যাতে চামড়া, ওষুধ, কৃষিপণ্য প্রক্রিয়াজাতকরণ, তথ্যপ্রযুক্তি এবং হালকা প্রকৌশল খাতে রপ্তানিমুখী বিনিয়োগের প্রণোদনা তৈরি হয়। তৃতীয়ত, ব্যাংক খাতে আস্থা ফিরিয়ে আনতে রাজনৈতিক প্রভাবমুক্ত ঋণ ব্যবস্থাপনা, স্বাধীন তদারকি এবং দুর্বল ব্যাংকগুলোর কাঠামোগত পুনর্গঠন অপরিহার্য। কেবল অবলোপন বা এককালীন নিষ্পত্তি প্রকল্প দিয়ে দীর্ঘমেয়াদি সমাধান সম্ভব নয়।
যদিও ভারতে কর্মসংস্থান সৃষ্টি এবং আঞ্চলিক বৈষম্যের মতো সমস্যা এখনও বিদ্যমান। তবে দেশীয় চাহিদা, উৎপাদন খাতে বিনিয়োগ এবং রপ্তানি বৈচিত্র্যের সমন্বিত কৌশল বৈশ্বিক অস্থিরতার মধ্যেও ভারতকে প্রবৃদ্ধির গতি ধরে রাখতে সাহায্য করেছে। কিন্তু বাংলাদেশের ব্যাংক খাতের গভীর ক্ষত, রাজস্ব আদায়ের দুর্বলতা এবং একক পণ্যনির্ভর রপ্তানি কাঠামো—এই তিন কাঠামোগত সমস্যার সমাধান সহজ নয়। অথচ এর সমাধান ছাড়া বাংলাদেশের পক্ষে টেকসই উচ্চ প্রবৃদ্ধির পথে ফিরে আসা কঠিন হবে।