মধ্যবিত্তের ক্রয়ক্ষমতা কমছে
আহমেদ তোফায়েল
প্রকাশ : ৩০ সেপ্টেম্বর ২০২৬ ০৮:৩৬ এএম
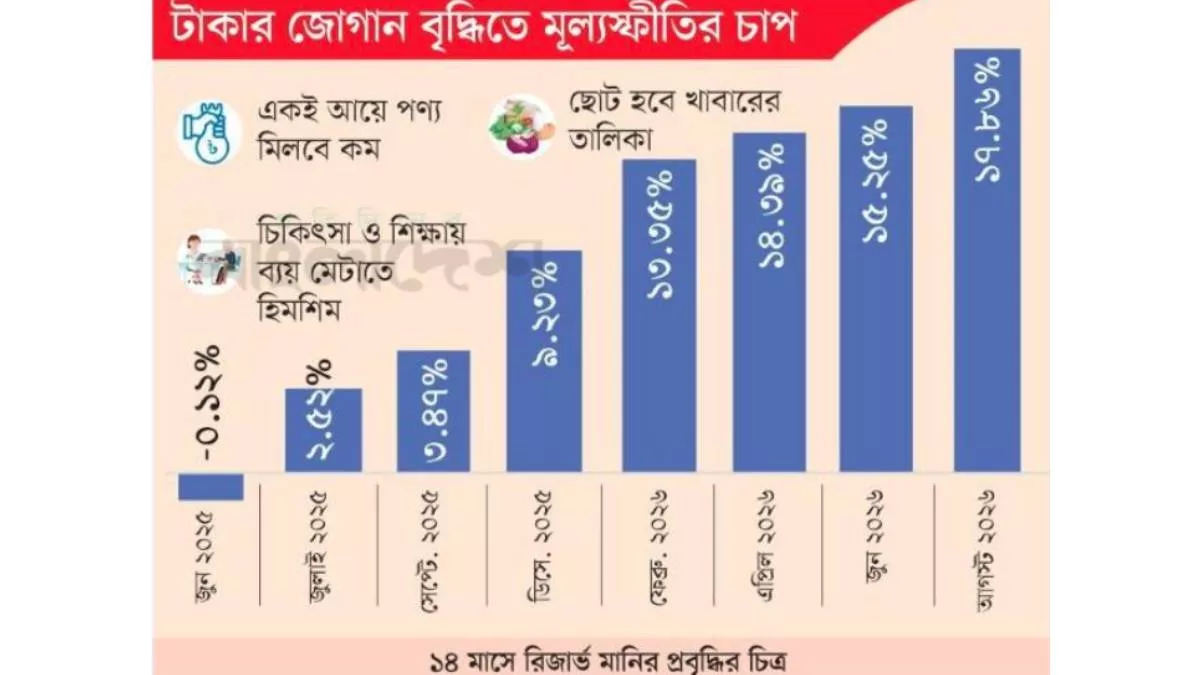
গ্রাফিক্স: প্রতিদিনের বাংলাদেশ
মূল্যস্ফীতি কমাতে বাংলাদেশ ব্যাংক সুদের হার বাড়িয়ে ঋণের খরচ বেশি রাখলেও এর মধ্যে অর্থনীতিতে দ্রুত বাড়ছে টাকার মূল ভিত্তি। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের জুনে রিজার্ভ মানির প্রবৃদ্ধি ছিল ঋণাত্মক শূন্য দশমিক ১২ শতাংশ। ১৪ মাস পর ২০২৬ সালের আগস্টে সেই প্রবৃদ্ধি বেড়ে দাঁড়িয়েছে ১৭ দশমিক ৮৬ শতাংশে।
রিজার্ভ মানি বৃদ্ধির পেছনে ব্যাংকগুলোকে বাংলাদেশ ব্যাংকের তারল্য সহায়তা, কম সুদে অর্থ দেওয়ার বিভিন্ন ব্যবস্থা, সরকারকে কেন্দ্রীয় ব্যাংক থেকে ঋণ দেওয়া ও বিনিময় হার স্থিতিশীল রাখতে ডলার কেনার মতো বিষয় কাজ করছে বলে জানিয়েছেন অর্থবাজার-সংশ্লিষ্টরা।
এতে একদিকে ব্যাংকিং খাতে বাড়ছে প্রয়োজনীয় অর্থের জোগান। অন্যদিকে মূল্যস্ফীতি নিয়ন্ত্রণে কেন্দ্রীয় ব্যাংকের নেওয়া কঠোর মুদ্রানীতির সঙ্গে টাকার জোগান বৃদ্ধিতে তৈরি হচ্ছে টানাপড়েন। অর্থনীতিবিদরা বলছেন, এতে মূল্যস্ফীতি বাড়ে এবং মানুষের ক্রয়ক্ষমতা কমে যায়।
মূল্যস্ফীতির চাপ বাড়লে সাধারণ মানুষের ওপর এর প্রভাব শুধু বাজারে পণ্যের দাম বৃদ্ধিতেই সীমাবদ্ধ থাকে না। এর সবচেয়ে বড় প্রভাব পড়ে মানুষের প্রকৃত আয় ও ক্রয়ক্ষমতার ওপর।
একই আয়ে পণ্য মিলবে কম
দাম বাড়লেও মানুষের আয় যদি একই হারে না বাড়ে, তাহলে আগের মতো বাজার করা সম্ভব হবে না। যেমন- একজন মানুষের মাসিক আয় ৩০ হাজার টাকা; কিন্তু খাদ্য, যাতায়াত, বাসাভাড়া ও চিকিৎসা ব্যয় বেড়ে গেল ১০-১৫ শতাংশ। তখন তার হাতে আয় একই থাকলেও প্রকৃত ক্রয়ক্ষমতা কমে যাবে।
ছোট হবে খাবারের তালিকা
মূল্যস্ফীতির প্রথম চাপ সাধারণত পড়ে দৈনন্দিন ভোগে। চাল, ডাল, মাছ, মাংস, ডিম, সবজি, তেলসহ নিত্যপণ্যের দাম বাড়লে নিম্ন ও মধ্যম আয়ের পরিবারগুলো খাবারের পরিমাণ বা মান কমিয়ে দিতে বাধ্য হবে। তুলনামূলক দামি খাবারের বদলে বিকল্প কম দামি বেছে নেওয়ার প্রবণতা বাড়বে। খাবার কেনার তালিকাও হতে পারে ছোট।
আয় ও ব্যয়ের ব্যবধান কমে গেলে মাস শেষে সঞ্চয়ের সুযোগ কমে যায়। যে পরিবার আগে মাসে ৫ হাজার টাকা সঞ্চয় করত, মূল্যস্ফীতির কারণে হয়তো সেই অর্থ তার দৈনন্দিন খরচে চলে যাবে। এতে পরিবারের আর্থিক নিরাপত্তা হবে দুর্বল।
নিম্ন ও মধ্যবিত্তসহ নির্দিষ্ট আয়ের মানুষ পড়বে বেশি চাপে
যাদের আয় দ্রুত বাড়ানোর সুযোগ কম; যেমন- নির্দিষ্ট বেতন পাওয়া কর্মী, নিম্ন আয়ের শ্রমজীবী বা অবসরভোগী মধ্যবিত্ত তাদের ওপর চাপ পড়বে বেশি। কারণ বাজারদর বাড়লেও তাদের আয় তাৎক্ষণিকভাবে সমন্বয়ের সুযোগ নেই।
চিকিৎসা ও শিক্ষায় ব্যয় মেটাতে হিমশিম
খাদ্য ও বাসস্থানের ব্যয় বেড়ে গেলে পরিবারগুলো অন্যান্য খরচ কমানোর চেষ্টা করতে পারে। এর মধ্যে চিকিৎসা, শিক্ষা, বিনোদন বা প্রয়োজনীয় পণ্য কেনাকাটার ব্যয় মেটাতে হিমশিম খেতে পারে। দীর্ঘমেয়াদে এ ধরনের পরিস্থিতি পরিবারের জীবনযাত্রায় ফেলবে বিরূপ পড়ার।
বাড়বে ঋণের চাপ
সুনির্দিষ্ট আয় দিয়ে খরচ সামলানো কঠিন হলে কেউ কেউ ধার বা ঋণের ওপর বেশি নির্ভর করতে পারেন। এতে আয়ের একটি অংশ চলে যাবে ঋণ পরিশোধে। বিশেষ করে একই সময়ে সুদের হার বেশি থাকলে নতুন ঋণের খরচও হবে বেশি।
মূল্যস্ফীতির প্রভাব শুধু ভোক্তার ওপর নয়, ক্ষুদ্র ব্যবসায়ীদের ওপরও পড়ে। কাঁচামাল, পরিবহন, বিদ্যুৎ, ভাড়া ও শ্রমের খরচ বাড়লে ব্যবসার পরিচালন ব্যয় বাড়ে। ব্যবসায়ী তখন পণ্যের দাম বাড়াতে পারেন। আবার বেশি দাম হলে ক্রেতার চাহিদা কমতেও পারে। ফলে ছোট ব্যবসার ওপর তৈরি হবে দ্বিমুখী চাপ।
রিজার্ভ মানি কী
সহজ করে বললে, রিজার্ভ মানি হলো অর্থনীতিতে টাকার মূল ভিত্তি। মানুষের হাতে থাকা নগদ টাকা ও বাণিজ্যিক ব্যাংকগুলোর বাংলাদেশ ব্যাংকে রাখা টাকা- এই দুই ধরনের অর্থ মিলেই মূলত রিজার্ভ মানি।
এই অর্থের ওপর ভিত্তি করে ব্যাংকগুলো গ্রাহকদের ঋণ দিয়ে থাকে। সেই ঋণের টাকা আবার অন্য ব্যক্তি বা প্রতিষ্ঠানের ব্যাংক হিসাবে জমা হয়। ফলে ব্যাংকিং ব্যবস্থায় টাকার চলাচল বাড়ে। এ কারণেই রিজার্ভ মানিকে বলা হয় 'উচ্চক্ষমতাসম্পন্ন অর্থ'।
তবে রিজার্ভ মানি বাড়লেই সেটি অর্থনীতির জন্য খারাপ- এমন নয়। ব্যাংকে অর্থের সংকট থাকলে কেন্দ্রীয় ব্যাংকের সহায়তায় ব্যাংকের লেনদেন স্বাভাবিক রাখা যায়। ব্যাংকের হাতে পর্যাপ্ত অর্থ থাকলে ব্যবসায়ী ও উদ্যোক্তাদের ঋণ দেওয়ার সুযোগও বাড়ে। সেই ঋণ উৎপাদনশীল খাতে গেলে বিনিয়োগ, উৎপাদন ও কর্মসংস্থান বাড়তে পারে। তবে এই টাকা বর্তমানে উৎপাদনশীল খাতে যাচ্ছে না। কারণ বেসরকারি খাতে ঋণপ্রবাহ কমেছে।
১৪ মাসে বড় উল্লম্ফন
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের জুনে রিজার্ভ মানির প্রবৃদ্ধি ছিল ঋণাত্মক শূন্য দশমিক ১২ শতাংশ। এরপর জুলাইয়ে বেড়ে দাঁড়ায় ২ দশমিক ৫২ শতাংশে। সেপ্টেম্বরে ৩ দশমিক ৪৭ শতাংশ ও ডিসেম্বরে ৯ দশমিক ২৩ শতাংশে পৌঁছে। এরপর ২০২৬ সালের ফেব্রুয়ারিতে প্রবৃদ্ধি বেড়ে হয় ১৩ দশমিক ৩৫ শতাংশ। এপ্রিলে ১৪ দশমিক ৩৯ শতাংশ ও জুনে ১৫ দশমিক ২৫ শতাংশে ওঠে। সর্বশেষ আগস্টে রিজার্ভমানির প্রবৃদ্ধি আরও বেড়ে দাঁড়িয়েছে ১৭ দশমিক ৮৬ শতাংশ।
অর্থাৎ ২০২৫ সালের জুনে রিজার্ভ মানি ঋণাত্মক ছিল, পরের ১৪ মাসে তা ধাপে ধাপে বেড়ে হয়েছে ১৭শতাংশের বেশি। বিশেষ করে ২০২৫ সালের ডিসেম্বরের পর এর প্রবৃদ্ধি হয়েছে দ্রুতগতিতে।
একদিকে উচ্চ সুদ, অন্যদিকে কম সুদে অর্থ
মূল্যস্ফীতি কমাতে বাংলাদেশ ব্যাংক ২০২৪ সালের অক্টোবর থেকে দীর্ঘ সময় নীতিসুদ ১০ শতাংশে রেখেছিল। বর্তমানে নীতিসুদ ৯ দশমিক ৫০ শতাংশ। তবে বাংলাদেশ ব্যাংকের এক কর্মকর্তা নাম প্রকাশ না করার শর্তে বলেন, “একই সময়ে বিভিন্ন ব্যবস্থায় বাণিজ্যিক ব্যাংকগুলোকে কম সুদে অর্থ দেওয়া হচ্ছে। এসব অর্থের সুদহার শূন্য দশমিক ৫ শতাংশ থেকে ৫ শতাংশ পর্যন্ত। অর্থাৎ একদিকে মূল্যস্ফীতি কমাতে ঋণের খরচ রাখা হচ্ছে বেশি, অন্যদিকে ব্যাংকিং খাতের প্রয়োজন মেটাতে কিছু ক্ষেত্রে কম সুদে অর্থও দেওয়া হচ্ছে”।
ওই কর্মকর্তা বলেন, “এসব কার্যক্রমের পরিমাণ এখনও বড়। রিজার্ভ মানির প্রবৃদ্ধি তাই উদ্বেগের বিষয়। কারণ বাজারে টাকার জোগান বাড়লে কোনো পর্যায়ে তার প্রভাব মূল্যস্ফীতিতে পড়তে পারে”।
সরকারের ঋণের একটি অংশও আসছে কেন্দ্রীয় ব্যাংক থেকে। 'ওয়েজ অ্যান্ড মিনস' ব্যবস্থায় সরকার সর্বোচ্চ ১ হাজার ২০০ কোটি টাকা ও ওভারড্রাফটের মাধ্যমে সর্বোচ্চ আরও ১ হাজার ২০০ কোটি টাকা নিতে পারে। এসব ঋণের সুদহার যথাক্রমে ৮ শতাংশ ও ৯ শতাংশ। কেন্দ্রীয় ব্যাংক থেকে নেওয়া অর্থ সরকার বিভিন্ন খাতে ব্যয় করলে সেই অর্থ শেষ পর্যন্ত অর্থনীতিতে প্রবাহিত হয়। ফলে এরও প্রভাব পড়ে টাকার জোগানের ওপর।
ডলার কেনায়ও বাড়ছে টাকার জোগান
রিজার্ভ মানি বৃদ্ধির আরেকটি কারণ বাংলাদেশ ব্যাংকের ডলার কেনা। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) মহাপরিচালক ড. মো. এজাজুল ইসলাম বলেন, “বিনিময় হার স্থিতিশীল রাখতে গত বছরের ১৩ জুলাই থেকে বাংলাদেশ ব্যাংক ৬০০ কোটি ডলারের বেশি ডলার কিনেছে। কেন্দ্রীয় ব্যাংক যখন বাজার থেকে ডলার কেনে, তখন এর বিপরীতে ব্যাংকিং ব্যবস্থায় দেশীয় মুদ্রা বা টাকা যায়। ফলে ডলার কেনার পাশাপাশি বাজারে টাকার জোগানও বাড়ে”।
ড. এজাজুল ইসলামের মতে, সরকারকে ঋণ দেওয়া, বিভিন্ন ব্যাংককে অর্থ সহায়তা ও ডলার কেনা- সব মিলিয়ে রিজার্ভ মানি বেড়েছে।
তবে বেসরকারি খাতে ঋণের চাহিদা কম থাকায় বাজারে প্রবেশ করা এই অর্থের বড় অংশ ঋণ ও বিনিয়োগের মাধ্যমে অর্থনীতিতে ছড়িয়ে পড়েনি। ফলে নতুন অর্থ সৃষ্টির গতি খুব বেশি বাড়েনি। তবে আগামী দিনে উদ্যোক্তাদের ঋণের চাহিদা বাড়লে বাজারে থাকা এই অতিরিক্ত অর্থ ঋণ ও বিনিয়োগের মাধ্যমে দ্রুত অর্থনীতিতে ছড়িয়ে পড়তে পারে। বেসরকারি খাতে ঋণের প্রবৃদ্ধি বাড়ার সঙ্গে রিজার্ভমানির উর্ধ্বমুখী প্রবণতা অব্যাহত থাকলে তা মূল্যস্ফীতির ওপর বাড়তি চাপ তৈরি করতে পারে।
বেসরকারি খাতে ঋণের চাহিদা নেই
এখন পর্যন্ত বেসরকারি খাতে ঋণের চাহিদা কম থাকায় বাড়তি টাকার প্রভাব খুব বেশি হয়নি। ব্যাংকের হাতে অর্থ থাকলেও উদ্যোক্তাদের ঋণ নেওয়ার আগ্রহ তুলনামূলক কম।
তবে ব্যবসা-বাণিজ্যে ঋণের চাহিদা বাড়লে ব্যাংকগুলো বেশি ঋণ দিতে পারে। তখন বাজারে টাকার চলাচলও বাড়ে। রিজার্ভ মানি বাড়ার পাশাপাশি বেসরকারি ঋণ দ্রুত বাড়লে মূল্যস্ফীতির ওপর চাপ তৈরি হতে পারে।
ড. এজাজুল ইসলাম বলেন, “রিজার্ভ মানির প্রবৃদ্ধি অব্যাহত থাকার সঙ্গে বেসরকারি খাতের ঋণপ্রবৃদ্ধি বাড়লে কঠোর মুদ্রানীতির সময়ে বিষয়টি উদ্বেগের কারণ হবে”।
তবে বাস্তবতা হলো, বেসরকারি খাতে ঋণপ্রবৃদ্ধি এখনও ৫ শতাংশের নিচে। জুলাই ২০২৬ শেষে এ প্রবৃদ্ধি দাঁড়িয়েছে ৪ দশমিক ৬২ শতাংশে। জুনে ছিল ৪ দশমিক ৪৭ শতাংশ। অর্থাৎ সামান্য বাড়লেও ঋণের চাহিদা এখনও দুর্বল। তবে ঋণের চাহিদা বাড়লে রিজার্ভমানি বৃদ্ধির প্রভাব অর্থনীতিতে আরও বাড়তে পারে।
মূল্যস্ফীতি এখনও ৮ শতাংশের ওপরে
এরই মধ্যে দেশে মূল্যস্ফীতি ৮ শতাংশের ওপরে রয়েছে। বাংলাদেশ পরিসংখ্যান ব্যুরোর তথ্য অনুযায়ী, ২০২৬ সালের আগস্টে সার্বিক মূল্যস্ফীতি সামান্য কমে ৮ দশমিক ২৬ শতাংশ হয়েছে। জুলাইয়ে ছিল ৮ দশমিক ৩২ শতাংশ।
সাম্প্রতিক সময়ে বাড়ানো হয়েছে জ্বালানি তেলের দাম। এতে পরিবহন ও উৎপাদন খরচ বাড়ার চাপ তৈরি হয়েছে। এর সঙ্গে বাজারে টাকার জোগান দ্রুত বাড়তে থাকলে মূল্যস্ফীতির ওপর নতুন চাপ তৈরি হতে পারে। এই পরিস্থিতিতে বাংলাদেশ ব্যাংক আগামী ডিসেম্বর পর্যন্ত নীতিসুদ কমাবে না বলে সিদ্ধান্ত নিয়েছে। বর্তমানে নীতিসুদ ৯ দশমিক ৫০ শতাংশ।
অর্থনীতির জন্য এখন মূল বিষয় হলো, রিজার্ভমানির বাড়তি অর্থ কতটা উৎপাদন ও বিনিয়োগে যাচ্ছে। এই অর্থ ব্যাংকের তারল্য সংকট কমিয়ে ব্যবসা ও বিনিয়োগ বাড়াতে ব্যবহার হলে অর্থনীতিতে ইতিবাচক প্রভাব পড়তে পারে। কিন্তু উৎপাদন বাড়ার তুলনায় টাকার জোগান বেশি বাড়লে মূল্যস্ফীতির চাপ তৈরি হতে পারে।


