কৃষিঋণের লক্ষ্যমাত্রা ৬০ হাজার কোটি টাকা
গ্রাফিক্স: প্রতিদিনের বাংলাদেশ
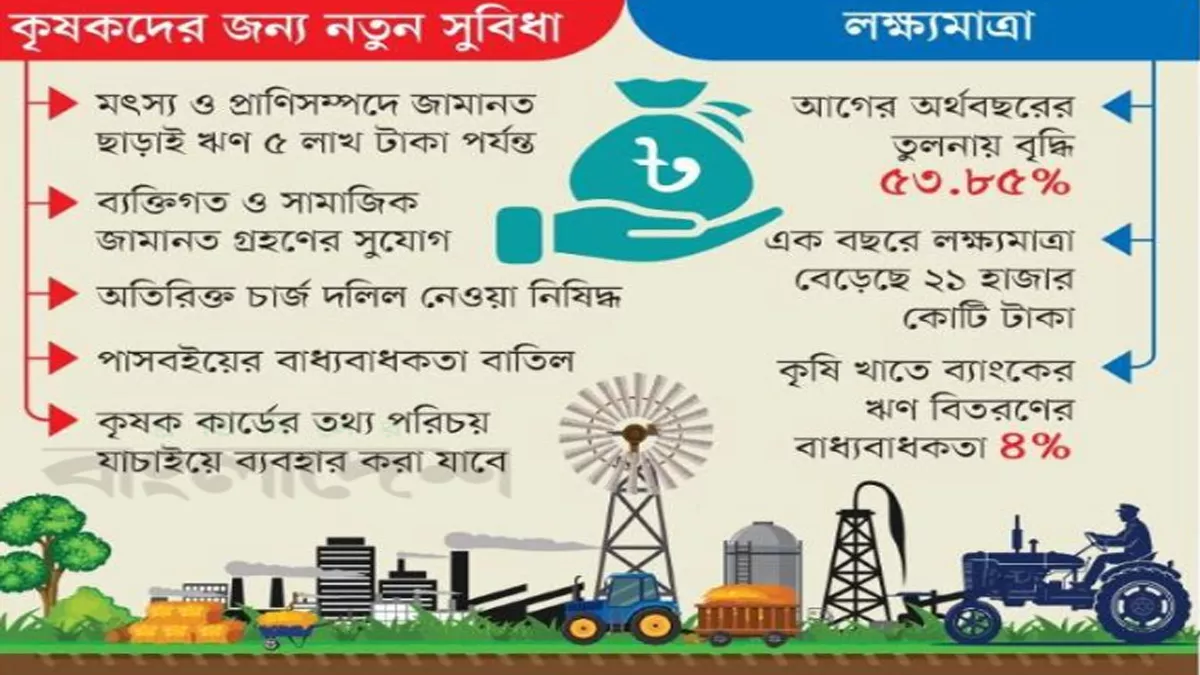
দেশের কৃষি খাতে ঋণের প্রবাহ বাড়াতে নতুন নীতিমালা ঘোষণা করেছে বাংলাদেশ ব্যাংক। চলতি ২০২৬-২৭ অর্থবছরে কৃষি ও পল্লি খাতে ঋণের লক্ষ্যমাত্রা ৬০ হাজার কোটি টাকা। আগের অর্থবছরের তুলনায় এই লক্ষ্যমাত্রা ৫৩ দশমিক ৮৫ শতাংশ বেশি। এক বছরের ব্যবধানে ঋণের লক্ষ্যমাত্রা ২১ হাজার কোটি টাকা বাড়ানো হয়েছে। ব্যাংকগুলোর জন্য নতুন এক বাধ্যবাধকতা আরোপ করা হয়েছে এই নীতিমালায়।
এখন থেকে ব্যাংকগুলোকে তাদের মোট বিতরণ করা ঋণের ৪ শতাংশ কৃষি খাতে দিতে হবে। এতদিন ব্যাংকগুলোর জন্য এই সীমা ছিল মোট ঋণের আড়াই শতাংশ। গতকাল সোমবার বাংলাদেশ ব্যাংকের প্রধান কার্যালয়ে এই নতুন নীতিমালা প্রকাশ করা হয়। অনুষ্ঠানে গভর্নর মো. মোস্তাকুর রহমান নীতিমালার বিভিন্ন দিক তুলে ধরেন। কার্যক্রম তদারকিতে নতুন একটি সফটওয়্যারও উদ্বোধন করা হয়েছে।
নতুন লক্ষ্যমাত্রার মধ্যে সরকারি ব্যাংকগুলোর জন্য বরাদ্দ ২০ হাজার ৪৯৫ কোটি টাকা। বেসরকারি ও বিদেশি ব্যাংকগুলোর জন্য লক্ষ্য ৩৯ হাজার ৫০৫ কোটি টাকা। কৃষি খাতে পর্যাপ্ত ঋণপ্রবাহ নিশ্চিত করে উৎপাদন বাড়ানোই এর লক্ষ্য। গ্রামীণ অর্থনীতি গতিশীল করা এবং মূল্যস্ফীতি নিয়ন্ত্রণও এই নীতিমালার অন্যতম উদ্দেশ্য। প্রান্তিক ও নারী কৃষকদের ঋণ পাওয়ার পথ সহজ করা হয়েছে।
নতুন নীতিমালায় মৎস্য ও প্রাণিসম্পদ খাতে জামানত ছাড়াই ৫ লাখ টাকা ঋণ মিলবে। স্থাবর সম্পত্তির পরিবর্তে বিকল্প জামানত হিসেবে ব্যক্তিগত ও সামাজিক জামানত গ্রহণ করা হবে। ঋণ বিতরণের ক্ষেত্রে অতিরিক্ত কোনো চার্জ দলিল নেওয়া যাবে না। লবণ উৎপাদনেও অতিরিক্ত দলিল গ্রহণ না করার কঠোর নির্দেশনা দেওয়া হয়েছে। এটি প্রান্তিক পর্যায়ের কৃষকদের অর্থায়ন প্রাপ্তি অনেক সহজ করবে।
প্রকৃত কৃষক শনাক্ত করার পদ্ধতিতে পরিবর্তন আনা হয়েছে নতুন এই নীতিমালায়। এখন স্থানীয় কৃষি কর্মকর্তা ও মৎস্য কর্মকর্তার প্রত্যয়নপত্র ব্যবহার করা সম্ভব হবে। সরকার প্রবর্তিত কৃষক কার্ডের তথ্যও পরিচয় যাচাইয়ে ব্যবহার করা যাবে। প্রকৃত কৃষকের কাছে ঋণ পৌঁছানো নিশ্চিত করাই এর প্রধান লক্ষ্য। এতে ঋণ পেতে কৃষকদের ভোগান্তি অনেকাংশে কমে আসবে।
ঋণ পাওয়ার জটিলতা কমাতে পাসবইয়ের বাধ্যবাধকতা পুরোপুরি বাতিল করা হয়েছে। ফলে কৃষকদের ঋণপ্রাপ্তির দীর্ঘসূত্রতা ও প্রক্রিয়া এখন অনেক সহজ হলো। চুক্তিভিত্তিক কৃষির ক্ষেত্রে বাংলাদেশ ব্যাংকের পূর্বানুমোদন নেওয়ার নিয়ম শিথিল করা হয়েছে। দলবদ্ধ কৃষকদের ঋণ দেওয়ার সুযোগকেও আগের চেয়ে আরও স্পষ্ট করা হয়েছে। শস্যের পাশাপাশি মৎস্য ও প্রাণিসম্পদ খাতেও দলবদ্ধ ঋণের ব্যবস্থা রাখা হয়েছে।
কৃষি ও পল্লি ঋণের আওতায় নতুন বেশকিছু খাত যুক্ত করা হয়েছে। হ্যাচারিতে মাছের পোনা ও হাঁস-মুরগির বাচ্চা উৎপাদন খাত এতে অন্তর্ভুক্ত। এ ছাড়া অশ্বগন্ধা, শতমূল ও ব্লুবেরির মতো নতুন ফসলও ঋণের তালিকায় এসেছে। ডিমের খোসা থেকে জৈব সার উৎপাদনও এখন ঋণের আওতায় আসবে। জলবায়ু পরিবর্তনের ঝুঁকি মোকাবিলায় কৃষকদের বিমা সুবিধার সুযোগও রাখা হয়েছে।
ব্যাংক ও কৃষকের পারস্পরিক সম্মতির ভিত্তিতে ঋণের সঙ্গে বিমা সুবিধা যুক্ত হবে। প্রাকৃতিক দুর্যোগের কারণে ফসলের ক্ষতি হলে কৃষকের ঝুঁকি কমবে। এ ছাড়া কৃষি খাতের অর্থায়ন বাড়াতে বড় দুটি পুনঃঅর্থায়ন স্কিম রাখা হয়েছে। ফসল সংগ্রহের পর ঋণ পরিশোধের সুবিধা থাকায় কৃষকের ওপর চাপ কমবে। বিভিন্ন ফসলের উৎপাদন পঞ্জিকা অনুযায়ী পরিশোধের সময়সূচিও নতুনভাবে নির্ধারিত হয়েছে।
ণের সঠিক ব্যবহার তদারক করতে নতুন সফটওয়্যার চালু করা হয়েছে। ‘ওয়েবভিত্তিক কৃষিঋণ ব্যবস্থাপনা তথ্য’ সফটওয়্যারের মাধ্যমে পর্যবেক্ষণ সহজ হবে। এর ফলে ঋণের প্রবাহ ও প্রকৃত সুবিধাভোগী শনাক্ত করা যাবে। নীতিনির্ধারণে প্রয়োজনীয় তথ্য ব্যবহার করা এখন অনেক কার্যকর হবে। কৃষিঋণের এই ডিজিটাল রূপান্তর গ্রামীণ অর্থনীতিতে গতি আনবে।
পর্যাপ্ত অর্থের জোগান বাড়লে কৃষিপণ্যের সরবরাহও বৃদ্ধি পাবে বলে আশা করা হচ্ছে। এটি খাদ্যপণ্যের বাজারে স্থিতিশীলতা এনে মূল্যস্ফীতি নিয়ন্ত্রণে সাহায্য করবে। গ্রামীণ এলাকায় কর্মসংস্থান সৃষ্টি ও দারিদ্র্য বিমোচনেও এই ঋণ ভূমিকা রাখবে। কেন্দ্রীয় ব্যাংকের প্রত্যাশা, নতুন এই নীতিমালা কৃষি উৎপাদন বৃদ্ধিতে সহায়ক হবে। সামষ্টিক অর্থনীতির স্থিতিশীলতা ও টেকসই প্রবৃদ্ধি অর্জনে এটি কার্যকর হবে।


