ছোট ঋণে ঝুঁকছে ব্যাংক
গ্রাফিক্স: প্রতিদিনের বাংলাদেশ
বাংলাদেশের ব্যাংকিং খাতে বড় ঋণের ঝুঁকি ব্যবসায়িক কৌশল বদলাচ্ছে। করপোরেট ঋণে খেলাপি বাড়ায় ব্যাংকগুলো খুচরা গ্রাহকের দিকে ঝুঁকছে। ব্যক্তিগত, গাড়ি, গৃহঋণ ও ন্যানো ঋণে বাড়ছে ব্যাংকগুলোর আগ্রহ।
ডিজিটাল প্রযুক্তি ব্যবহার করে এই বাজার সম্প্রসারণের চেষ্টাও চলছে। তবে খুচরা ব্যাংকিংয়ের ব্যয় নিয়েও ব্যাংকারদের মধ্যে রয়েছে নানা ভাবনা।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, মার্চ শেষে ছোট ঋণে খেলাপি ছিল ৭.১০ শতাংশ। একই সময়ে শিল্প খাতে শ্রেণিকৃত ঋণের হার ছিল প্রায় ৩২ শতাংশ। দুই খাতের এই ব্যবধান ব্যাংকগুলোর কৌশল পরিবর্তনে প্রভাব ফেলছে।
বড় করপোরেট গ্রাহকের ওপর নির্ভরতার ঝুঁকি কমানোর তাগিদ বাড়ছে। ফলে ব্যাংকগুলো এখন তুলনামূলকভাবে বিস্তৃত গ্রাহকভিত্তি তৈরিতে মনোযোগী হচ্ছে।
বাংলাদেশ ব্যাংকের পরিসংখ্যানুযায়ী, বর্তমানে মোট ব্যাংক ঋণের ৮.৯ শতাংশ ভোক্তা ঋণ হিসেবে রয়েছে। এক বছর আগে এই হার ছিল ৮.৬ শতাংশ। জনসংখ্যার বড় অংশ এখনও আনুষ্ঠানিক ব্যাংকিং ব্যবস্থার বাইরে রয়েছে।
তাই খুচরা ব্যাংকিংয়ের বাজার সম্প্রসারণের সুযোগও রয়েছে। ব্যাংকগুলো সেই সম্ভাবনাকে কাজে লাগাতে নতুন পরিকল্পনা করছে।
ব্যাংকাররা বলছেন, ব্যাংকগুলো এখন ঋণ পোর্টফোলিও বৈচিত্র্যময় করার দিকে যাচ্ছে। করপোরেট নির্ভর ব্যাংকগুলো খেলাপি ঋণের চাপে বেশি সমস্যায় পড়ছে। এসএমই ও খুচরা ব্যাংকিংয়ে কম গুরুত্ব দেওয়ার প্রভাবও দেখা যাচ্ছে। এই বাস্তবতায় ব্যবসার ঝুঁকি ছড়িয়ে দেওয়ার প্রয়োজন বাড়ছে। একাধিক ব্যাংক ইতোমধ্যে খুচরা ঋণের পোর্টফোলিও বাড়ানোর উদ্যোগ নিয়েছে।
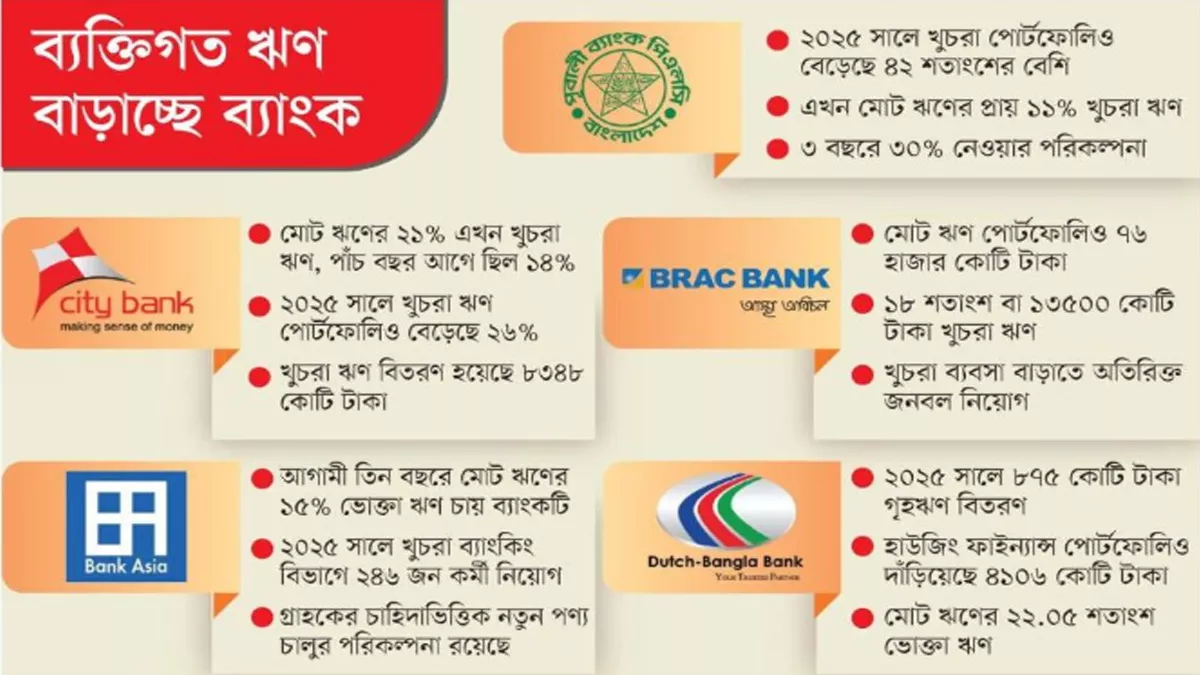
সিটি ব্যাংক সূত্রে জানা গেছে, ব্যাংকটির মোট ঋণের ২১ শতাংশ এখন খুচরা ঋণ। পাঁচ বছর আগে এই অংশ ছিল ১৪ শতাংশ। ২০২৫ সালে ব্যাংকটির খুচরা ঋণ পোর্টফোলিও ২৬ শতাংশ বেড়েছে। ২০২৫ সালে সিটি ব্যাংকের খুচরা ঋণ বিতরণ ৮,৩৪৮ কোটি টাকায় পৌঁছেছে। আগের বছর এই বিতরণের পরিমাণ ছিল ৩,৫৬৯ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে বিতরণ দ্বিগুণের বেশি হয়েছে। বাংলাদেশ ব্যাংকের নিয়ম শিথিলের পর গাড়ি ঋণও দ্রুত বেড়েছে। গাড়ি ঋণ বিতরণের পরিমাণ প্রায় তিনগুণ বৃদ্ধি পেয়েছে। ন্যানো ঋণেও সিটি ব্যাংক বড় ধরনের সম্প্রসারণ করেছে। ২০২৫ সালে ব্যাংকটির ন্যানো ঋণ পোর্টফোলিও বেড়েছে ৩,৯৫৭ কোটি টাকা। আগের বছর এই বৃদ্ধির পরিমাণ ছিল ৮৫৫ কোটি টাকা। বর্তমানে এই পোর্টফোলিও ১০ হাজার কোটি টাকা ছাড়িয়েছে। বিকাশের মাধ্যমে এসব ঋণ পৌঁছে যাচ্ছে সীমিত ব্যাংকিং সুবিধার গ্রাহকদের কাছে।
ব্র্যাক ব্যাংকও খুচরা ব্যাংকিংয়ে বড় ধরনের কৌশলগত পরিবর্তন এনেছে। ব্যাংকটি ডিজিটাল সেবার মাধ্যমে ব্যাংকবহির্ভূত মানুষকে যুক্ত করতে চায়। একটি ওয়ান-স্টপ আর্থিক প্লাটফর্ম তৈরির লক্ষ্যও রয়েছে ব্যাংকটির।
এর মাধ্যমে গ্রাহক এক জায়গায় বিভিন্ন আর্থিক সেবা পেতে পারবেন। ব্যাংকটি নিজেকে ব্যাংকগুলোর অ্যামাজন হিসেবে গড়ে তুলতে চায়। জুন পর্যন্ত ব্র্যাক ব্যাংকের মোট ঋণ পোর্টফোলিও ছিল ৭৬ হাজার কোটি টাকা। এর মধ্যে রিটেইল ঋণের অংশ ছিল ১৮ শতাংশ। অর্থের হিসাবে এই খুচরা ঋণের পরিমাণ দাঁড়িয়েছে ১৩,৫০০ কোটি টাকা।
খুচরা ব্যবসা বাড়াতে ব্যাংকটি অতিরিক্ত জনবলও নিয়োগ করেছে। ২০২৪-২৫ সালে ব্যাংকটির আমানত ও সম্পদও বেড়েছে। ২০২৪ সালে ব্র্যাক ব্যাংকের খুচরা আমানত ৩৫ শতাংশ বেড়েছিল। একই বছরে ব্যাংকটির সম্পদ বেড়েছিল ১৫ শতাংশ। ২০২৫ সালে আমানত আরও ৩৪ শতাংশ এবং সম্পদ ২৯ শতাংশ বেড়েছে।
তবে ব্যাংক সংশ্লিষ্টরা বলছেন, খুচরা ব্যাংকিংয়ের অবকাঠামোগত ব্যয় এখনও বড় বাধা। ব্যাংকগুলোকে একই সঙ্গে শারীরিক ও ডিজিটাল অবকাঠামো গড়ে তুলতে হয়। এ কারণে ডিজিটাল ঋণকে অগ্রাধিকার দেওয়ার প্রয়োজন রয়েছে। দীর্ঘমেয়াদি বিনিয়োগ ছাড়া এই খাত সম্প্রসারণ কঠিন হতে পারে। ব্যাংকগুলো এখন সেই বিনিয়োগের প্রয়োজনীয়তা নতুন করে দেখছে।
পূবালী ব্যাংকও খুচরা ঋণের বাজার সম্প্রসারণে বড় লক্ষ্য নিয়েছে। ২০২৫ সালে ব্যাংকটির খুচরা ব্যাংকিং পোর্টফোলিও ৪২ শতাংশের বেশি বেড়েছে। বর্তমানে মোট ঋণের প্রায় ১১ শতাংশ খুচরা ঋণ। আগামী তিন বছরে এই হার প্রায় ৩০ শতাংশে নেওয়ার পরিকল্পনা রয়েছে। ২০২৮ সালের মধ্যে খুচরা ঋণ ১৩ হাজার কোটি টাকায় নিতে চায় ব্যাংকটি।
পূবালী ব্যাংক সূত্রে জানা গেছে, এই চাহিদাই ব্যাংকগুলোকে খুচরা ব্যাংকিংয়ে আগ্রহী করছে। ব্যাংকটির খুচরা ব্যাংকিংয়ের অগ্রগতিও ভালো। তবে মোট ঋণে খুচরা অংশ ১৫ শতাংশের বেশি করার লক্ষ্য রয়েছে। আগামী তিন বছরে এই লক্ষ্য অর্জনের পরিকল্পনা করছে ব্যাংকটি।
ব্যাংক এশিয়াও আগামী তিন বছরে ভোক্তাঋণ বাড়ানোর পরিকল্পনা করেছে। ব্যাংকটির মোট বকেয়া ঋণের ১৫ শতাংশ ভোক্তাঋণ করার লক্ষ্য রয়েছে। ২০২৫ সালে খুচরা ব্যাংকিং বিভাগে প্রায় ২৪৬ জন কর্মী নিয়োগ করেছে ব্যাংকটি। গ্রাহকের চাহিদা অনুযায়ী নতুন পণ্য চালুর পরিকল্পনাও রয়েছে ব্যাংকটির।
ডাচ-বাংলা ব্যাংকও খুচরা ব্যাংকিংয়ে ধারাবাহিক সম্প্রসারণ দেখিয়েছে। ২০২৫ সালে ব্যাংকটি ৮৭৫ কোটি টাকা গৃহঋণ বিতরণ করেছে। এর ফলে ব্যাংকটির হাউজিং ফাইন্যান্স পোর্টফোলিও দাঁড়িয়েছে ৪,১০৬ কোটি টাকা।
একই সময়ে খুচরা ব্যাংকিং ব্যবসা ৯.০৩ শতাংশ বেড়েছে। বর্তমানে মোট ঋণ পোর্টফোলিওর ২২.০৫ শতাংশ ভোক্তাঋণ।
ডাচ-বাংলা ব্যাংকের মোট খেলাপি ঋণ ছিল ২,৮৯৮.৪৩ কোটি টাকা। ২০২৫ সালের ডিসেম্বর শেষে মোট ঋণের ৬.৪ শতাংশ ছিল খেলাপি। অন্যদিকে খুচরা ব্যাংকিংয়ে খেলাপি ঋণ ছিল মাত্র ২৯২.৩০ কোটি টাকা। এই খেলাপি ঋণ খুচরা পোর্টফোলিওর মাত্র শূন্য দশমিক ৬৫ শতাংশ। তথ্যটি খুচরা ঋণের তুলনামূলক ঝুঁকির চিত্র তুলে ধরে।
বাংলাদেশ ব্যাংক সম্প্রতি খুচরা ঋণ বিতরণের কিছু বিধিনিষেধ শিথিল করেছে। ফলে ব্যাংকগুলো সামগ্রিক ঋণ বৃদ্ধির চেয়ে দ্রুত খুচরা ঋণ বাড়াতে পারবে। এই পরিবর্তনের পর ব্যাংকগুলোর পরিকল্পনাতেও নতুন গতি এসেছে।
বেশ কয়েকটি ব্যাংক তিন বছরে ১৫ থেকে ৩০ শতাংশ প্রবৃদ্ধি চায়। ব্যক্তিগত ঋণের সর্বোচ্চ সীমাও বাড়ানো হয়েছে। ব্যক্তিগত ঋণের সর্বোচ্চ সীমা ২০ লাখ থেকে ৪০ লাখ টাকা হয়েছে। একই সঙ্গে ঋণ পরিশোধের সর্বোচ্চ সময় পাঁচ বছর থেকে আট বছর হয়েছে।
ব্যাংকারদের মতে, ব্যক্তিগত ও গাড়ি ঋণের চাহিদা বাড়ছে। তাই ঋণসীমা ও সময়সীমায় এই পরিবর্তন প্রয়োজন ছিল।
নীতিগত পরিবর্তন খুচরা ঋণের বাজার আরও সম্প্রসারণ করতে পারে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, মার্চ শেষে ভোক্তা অর্থায়ন ছিল ১.৫৮ লাখ কোটি টাকা।এক বছর আগে এই ঋণের পরিমাণ ছিল ১.৪৭ লাখ কোটি টাকা। এক বছরের ব্যবধানে ভোক্তা ঋণ বেড়েছে ৭.৫০ শতাংশ। এই প্রবৃদ্ধি খুচরা ঋণের বাজারে বাড়তে থাকা চাহিদা দেখাচ্ছে। ব্যাংকগুলো সেই চাহিদাকে সামনে রেখে নতুন পণ্য আনছে।
তবে খুচরা ব্যাংকিংয়ের গুরুত্ব শুধু ঋণ বিতরণের মধ্যে সীমাবদ্ধ নয়। এর মাধ্যমে ব্যাংকগুলো দীর্ঘমেয়াদি গ্রাহক সম্পর্ক তৈরি করতে পারে। একজন গ্রাহক সঞ্চয়ী হিসাব দিয়ে ব্যাংকিং সম্পর্ক শুরু করতে পারেন। পরে তিনি কার্ড, ব্যক্তিগত ঋণ কিংবা গৃহঋণ নিতে পারেন। পরবর্তী সময়ে বীমা, বিনিয়োগ ও সম্পদ ব্যবস্থাপনা সেবাও নিতে পারেন। একজন খুচরা গ্রাহক পুরো ব্যাংকিং জীবনে নানা সেবা গ্রহণ করতে পারেন। ফলে একটি গ্রাহকের মাধ্যমে ব্যাংকের দীর্ঘমেয়াদি আয় তৈরি হতে পারে। খুচরা গ্রাহকরা ব্যাংকের আমানতের ভিত্তিও বিস্তৃত করতে পারেন।
লাখো আমানতকারী থাকলে কয়েকজন বড় গ্রাহকের ওপর নির্ভরতা কমে। বড় আমানতকারী একসঙ্গে অর্থ সরিয়ে নিলে ঝুঁকি তৈরি হতে পারে। কার্ড, পেমেন্ট, রেমিট্যান্স ও বিনিয়োগ পণ্য থেকেও আয় করতে পারে ব্যাংক।
সম্পদ ব্যবস্থাপনা ও বীমা বিতরণ থেকেও ফি-ভিত্তিক আয় সম্ভব। এ কারণে খুচরা ব্যাংকিং ব্যাংকের ব্যবসার পরিধি বাড়াতে পারে। তবে এই বাজার পরিচালনায় প্রযুক্তি ও জনবল দুটিই প্রয়োজন। ব্যাংকগুলো এখন এই দুইয়ের মধ্যে কার্যকর সমন্বয় খুঁজছে।
খুচরা ব্যাংকিংয়ের বড় চ্যালেঞ্জ হিসেবে ব্যাংকাররা পরিচালন ব্যয়ের কথা বলছেন। করপোরেট ব্যাংকিংয়ে তুলনামূলক কম গ্রাহক নিয়ে কাজ করা যায়। খুচরা ব্যাংকিংয়ে বিপুল গ্রাহকের হিসাব পরিচালনা করতে হয়।
ঋণ আবেদন, পরিচয় যাচাই এবং কিস্তি পর্যবেক্ষণেও কর্মী প্রয়োজন।নিয়মিত গ্রাহকসেবার জন্যও বড় অবকাঠামো গড়ে তুলতে হয়।
প্রযুক্তি অবশ্য খুচরা ব্যাংকিংয়ের পরিচালন ব্যয় কমানোর সুযোগ তৈরি করছে। মোবাইল অ্যাপের মাধ্যমে অনেক ব্যাংকিংসেবা ঘরে পৌঁছে দেওয়া যায়। এজেন্ট ব্যাংকিংয়ের মাধ্যমে শাখার বাইরেও গ্রাহকের কাছে যাওয়া সম্ভব।
বায়োমেট্রিক যাচাই ও স্বয়ংক্রিয় ঋণ মূল্যায়ন প্রক্রিয়াও কাজে আসছে। এসব প্রযুক্তি ঋণ অনুমোদনের সময় ও ব্যয় কমাতে পারে।
প্রযুক্তি প্রচলিত জামানত না থাকা গ্রাহকদেরও মূল্যায়নে সহায়তা করতে পারে। ব্যাংক লেনদেনের তথ্য দিয়ে গ্রাহকের আর্থিক আচরণ বোঝা সম্ভব। ইউটিলিটি বিল পরিশোধের ইতিহাসও ঋণযোগ্যতা নির্ধারণে কাজে লাগতে পারে। মোবাইল ওয়ালেট ব্যবহারের তথ্যও ভবিষ্যতে বিবেচনায় আসতে পারে। এভাবে খুচরা ঋণের বাজার আরও বিস্তৃত হওয়ার সুযোগ তৈরি হচ্ছে।
সব মিলিয়ে করপোরেট ঋণের ঝুঁকি ব্যাংকগুলোর ব্যবসায়িক অগ্রাধিকার বদলাচ্ছে। বড় গ্রাহকের পরিবর্তে এখন বিস্তৃত গ্রাহকভিত্তি তৈরির চেষ্টা চলছে। খুচরা ঋণের তুলনামূলক কম খেলাপি হার এই আগ্রহ বাড়িয়েছে।
নীতিগত সুবিধা ও প্রযুক্তির অগ্রগতিও এই পরিবর্তনকে সহায়তা করছে। তবে দীর্ঘমেয়াদি সাফল্যের জন্য ব্যয় নিয়ন্ত্রণ এবং সুশাসন জরুরি থাকবে।


